📊 报告来源:爱建证券
导语
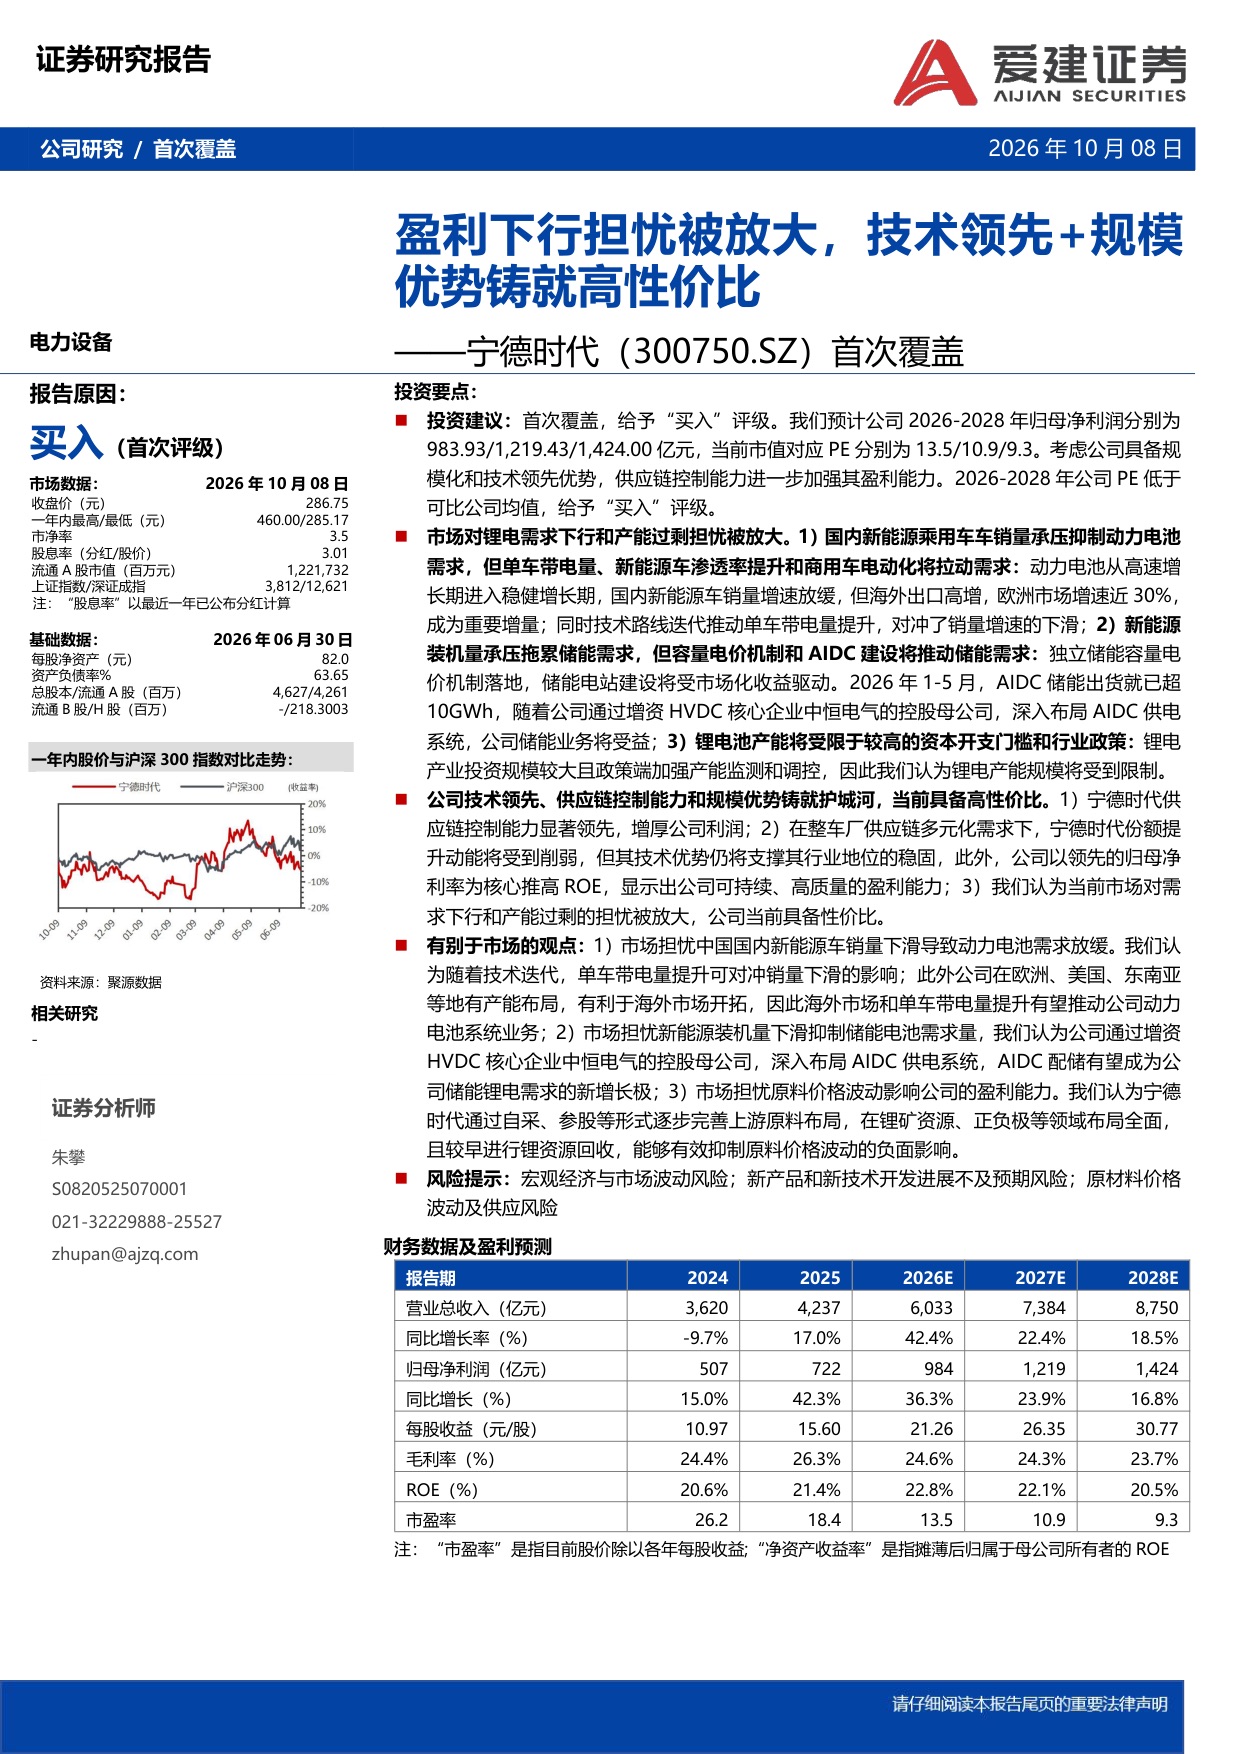
爱建证券首次覆盖宁德时代即给”买入”评级,认为市场对锂电需求下行和产能过剩的担忧被明显放大,当前13.5倍PE的估值与2026年近千亿归母净利润的增长预期严重错配。
核心发现
- 预计2026-2028年归母净利润983.93/1,219.43/1,424.00亿元,对应PE仅13.5/10.9/9.3,低于亿纬锂能、国轩高科、欣旺达可比均值20.6/14.3/10.8
- 2026年1-4月宁德时代动力电池全球市占率约40%,而全球新能源车销量仅同比增2%、装机量增15%,量增放缓但格局持续向头部集中
- 2025年全球新型储能新增装机306GWh同比增72%,2026年1-5月AIDC储能出货已超10GWh,数据中心配储成为储能需求新增长极
- 动力电芯价格2025年6月触底(磷酸铁锂0.31元/Wh、三元0.42元/Wh)后企稳回升,2025年宁德时代储能电池均价0.52元/Wh同比下降16%、动力电池0.59元/Wh降11.8%,价格战最坏阶段或已过去
- 宁德时代欧洲规划产能164GWh居全欧首位、占中国企业欧洲规划近80%,叠加宜春枧下窝矿区20万吨碳酸锂年产能(现金成本约10-11万元/吨)对冲原料波动,海外高毛利+供应链自控构成利润护城河
深度解读
这份报告的核心论点是:市场把利空当线性外推,而实际数据已经拐弯。需求端确实在减速——2026年1-4月全球新能源车销量只增2%——但装机量增15%,差额来自单车带电量的技术迭代和海外放量,欧洲市场增速接近30%成了关键增量。换句话说,电池需求从”卖更多车”切换到”每辆车装更多电、卖到更贵的市场”,增长的质变了,但绝对量没塌。储能端更有意思,2025年全球新增装机306GWh、增72%,AI数据中心配储前五个月就出了10GWh以上,IEA还预测2026年全球数据中心耗电突破1万亿千瓦时——锂电的需求引擎正在从车切换到算力基建,这是市场没有充分定价的结构性变量。
再看盈利和价格。2025年宁德储能电池均价降16%、动力电池降11.8%,听起来很惨,但电芯价格在2025年6月触底(0.31/0.42元每Wh)后已经回升,叠加工信部2025年11月起整治”内卷式”竞争,价格战的政策底出现了。更关键的是公司的成本防线:碳酸锂从60万元/吨跌到13万元/吨的过程中,宁德靠斯诺威、枧下窝、Manono等锂矿布局把提锂现金成本压到10-11万元/吨,再通过对湖南裕能等中游材料的股权绑定把采购关系变成利润分成——原料涨跌它两头不吃亏。结果就是2025年ROE 21.4%、2026年预期22.8%,净利率推高ROE的模式跑通了。
估值上,13.5倍的2026年PE对一家全球市占率40%、欧洲规划产能164GWh居首、商用车装车占比超45%的龙头来说,确实便宜得有点扎眼——可比公司均值20.6倍。风险也实在:整车厂供应链多元化会削弱它的份额动能,车企自研电池、海外政策变化都是真实变量。但报告的逻辑链是完整的——担忧被放大、价格见底、成本可控、储能接棒,若兑现,10倍以下的2028年PE意味着市场白送了储能第二曲线。
一句话总结
担忧过头、价格见底、储能接棒,13.5倍PE的宁德时代被低估。