📊 报告来源:高盛(Goldman Sachs)
导语
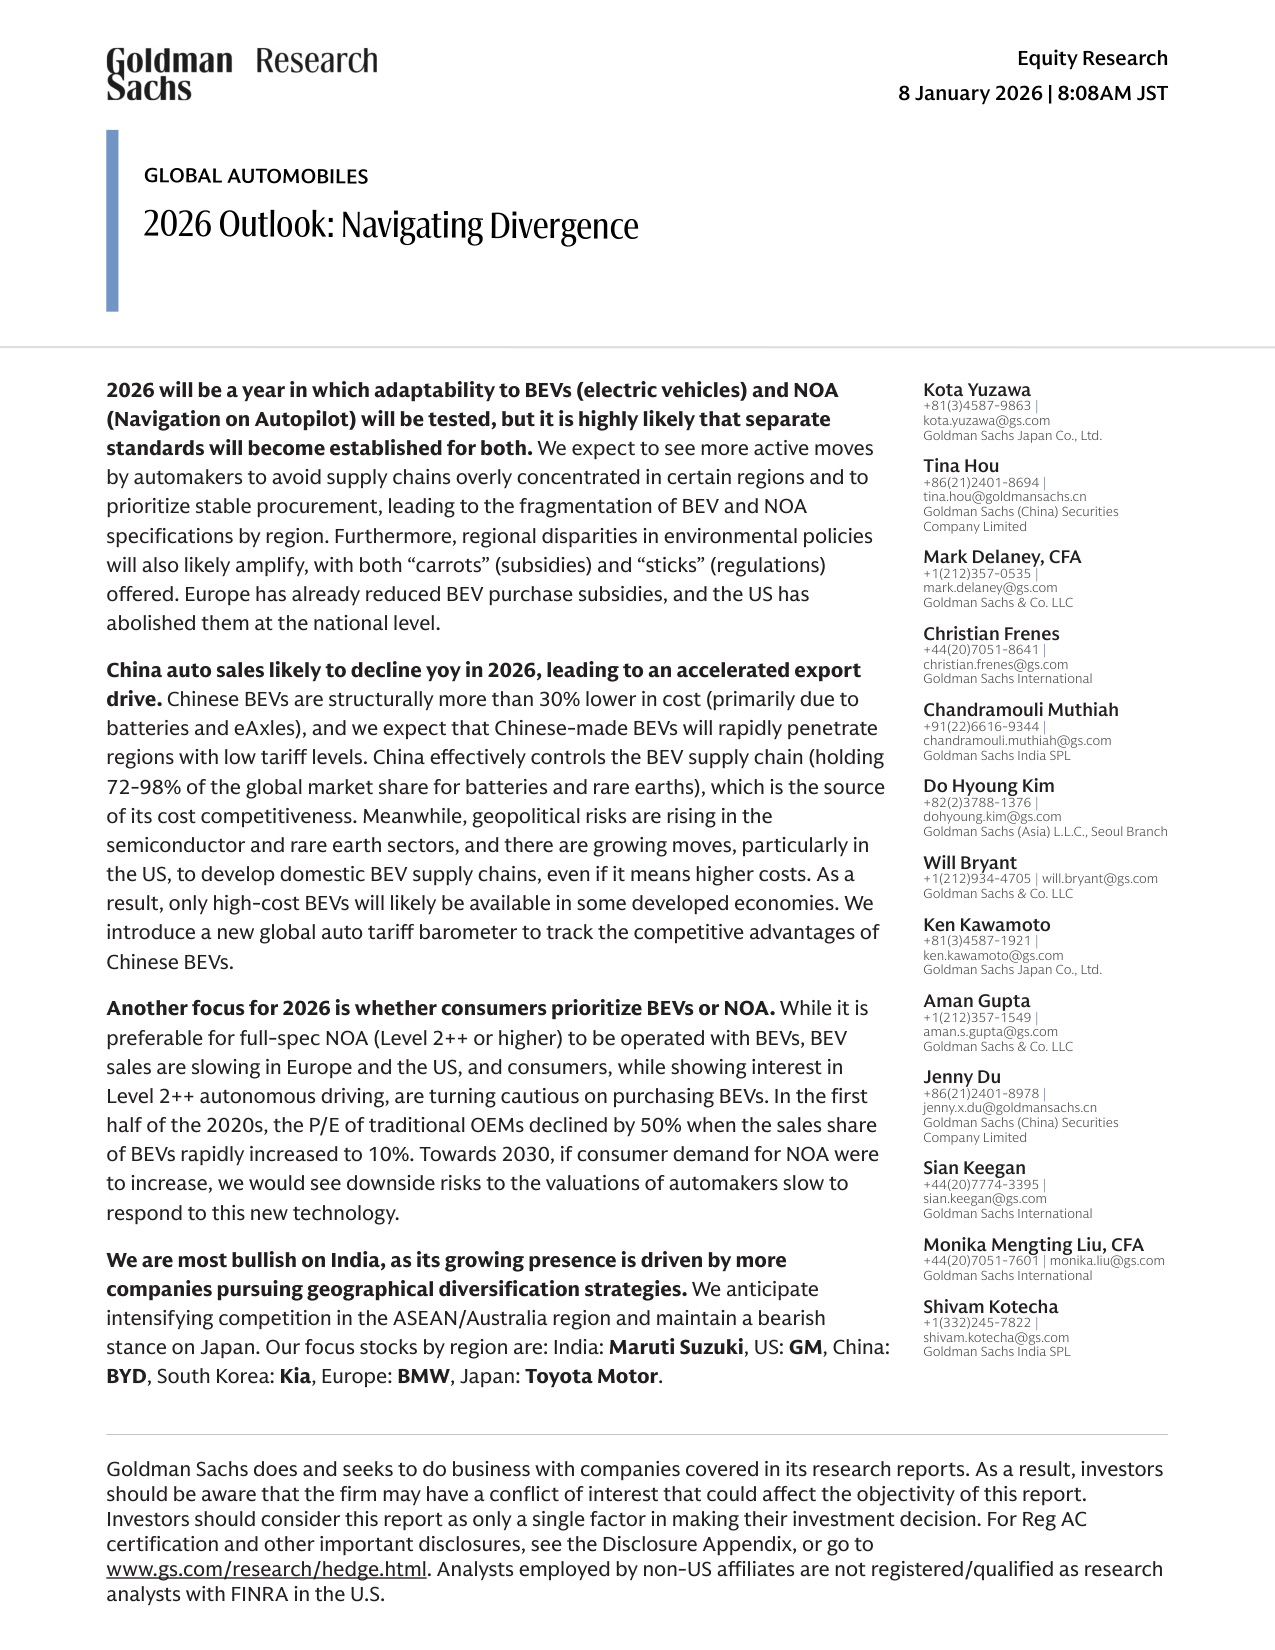
高盛2026年全球汽车展望的核心判断是:车市进入「分歧之年」,中国车市2026年零售预计下滑1.8%,出口冲向740万辆,而30%的BEV成本优势正被全球平均约30%的关税精准对冲。
核心发现
- 中国车市内卷外溢:2026年零售销量预计同比-1.8%、2027年-5.2%,出口从2025年的670万辆增至2026年的740万辆(+10%)。
- 中国BEV结构性成本比海外低30%以上(主要在电池和电驱),且掌控着电池到稀土72%-98%的全球供应链份额,这是竞争力的根。但高盛测算全球加权平均对华BEV关税已升至约30%,几乎把这30%的成本优势完全抵消。
- 关税地图分化极端:美国对华电动车关税137.5%、加拿大106%、印度整车70-100%(本地化可降至15%),而泰国、澳大利亚、日本为0%——中国BEV只会加速涌向低关税市场。
- BEV与NOA(高阶智驾)节奏脱钩:欧美BEV销量放缓(美国2025年部分月份同比-35%甚至更低),福特12月刚计提195亿美元BEV资产减值并转向HEV;但消费者对L2++智驾兴趣浓厚,需求增速超过BEV渗透率。
- 美国政策大转向:拟把2027款CAFE标准从47.3 mpg砍到30.4 mpg、2031款从50.4砍到34.5 mpg,IRA购车补贴归零;欧盟则把2035年CO2减排目标从100%放宽到90%,并掏18亿欧元无息贷款扶持本土电池——「胡萝卜+大棒」的区域政策分化会进一步放大。
深度解读
这份报告最有意思的不是结论,而是那条「30%对30%」的等式。中国BEV靠电池和电驱省出30%以上的结构性成本,高盛新建的关税晴雨表显示,全球(不含中美)按销量加权的平均关税2024到2025年一路从17%升到28%-29%——等于各国政策制定者用关税精确对标了中国车的成本优势。这意味着出口 game’s rule 已经变了:低于30%关税的市场(东盟、澳新、中东、拉美)会成为中国BEV的主攻方向,报告里起亚把68%的中国工厂产量直接出口、日产N7和马自达EZ-6借中国伙伴平台反销海外,都是这个逻辑的注脚。
第二层含义是标准分裂比价格战更致命。报告判断BEV和NOA在2026年将各自形成「中国标准」和「非中国标准」两套体系:美国愿意承受高成本自建供应链(福特、特斯拉把LFP电池搬回美国本土),欧洲用18亿欧元补贴换电池自主,而中国控制着从电芯(80%)到稀土(92%)的全链条。对没有千万辆规模的玩家来说,垂直整合这条路基本走不通——丰田体量尚可(除中国外850万辆),BMW靠强FCF和资产负债表用250万辆也能扛,但中间地带的厂商会被迫放弃自研电池、自研软件,转向上游授权(Wayve、Mobileye、华为、Momenta)。
第三层是资本市场的定价错位。2020年代上半段BEV份额冲到10%时,传统OEM的P/E被砍掉50%;现在如果消费者转向「油车+NOA」的组合(本田、斯巴鲁2027年推HEV版NOA),反应迟缓的车企估值还有下行风险。但反过来,丰田、奔驰这类高FCF、高分红回购的传统巨头,在分歧之年反而成了组合里的稳定器。高盛的配置也直白:做多印度(Maruti Suzuki)、美国买GM、中国买BYD、韩国买Kia、欧洲买BMW,唯独对日本整体偏空。
一句话总结
2026年车市关键词是分裂:30%成本优势撞上30%关税,两套BEV/NOA标准成型,赢家属于灵活转身者。