📊 报告来源:金元证券
导语
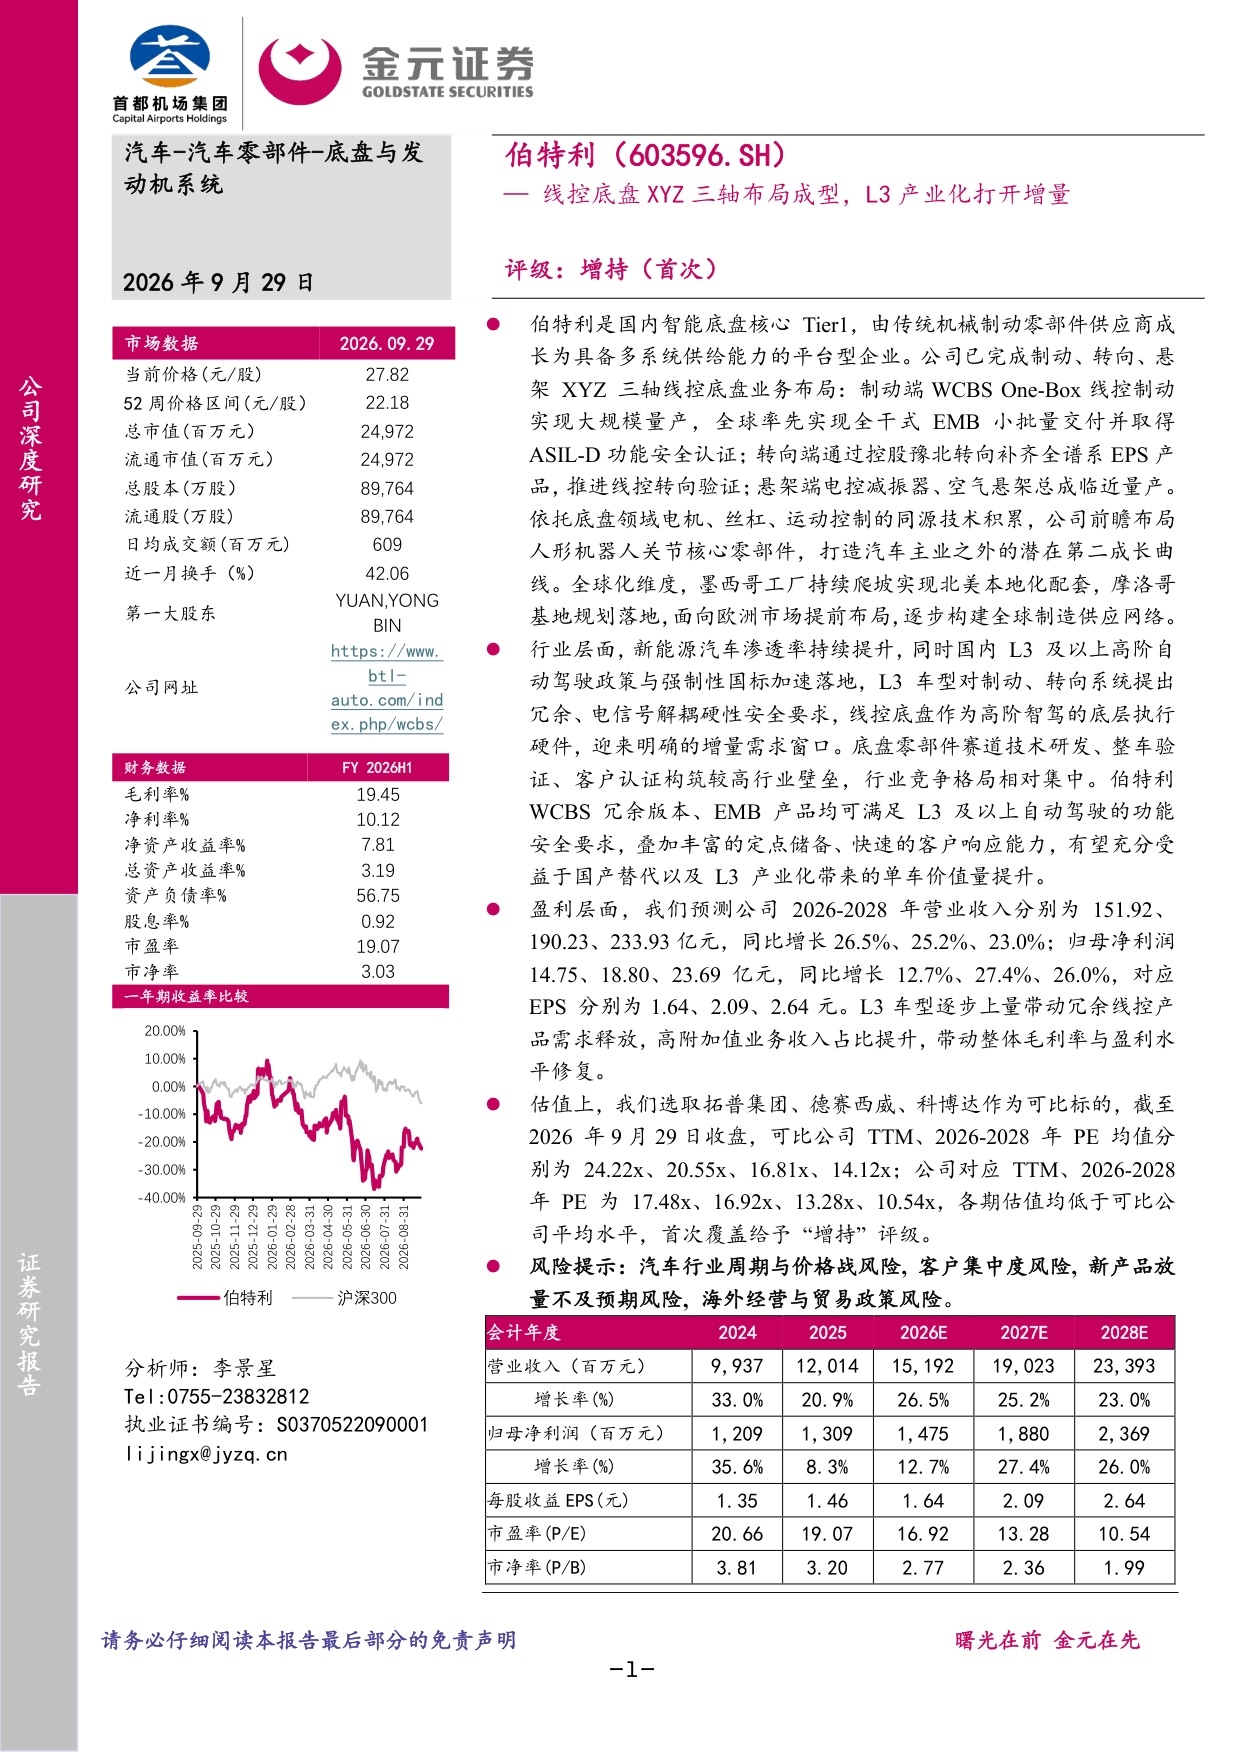
金元证券首次覆盖伯特利给予”增持”评级:这家从机械制动起家的Tier1已完成制动、转向、悬架XYZ三轴线控布局,正站上L3产业化与人形机器人两条增量赛道的交汇点。
核心发现
- 2026-2028年营收预测151.92/190.23/233.93亿元,同比增速26.5%/25.2%/23.0%,归母净利润14.75/18.80/23.69亿元,2027、2028年增速27%以上。
- WCBS已向2025年中国销量前十车企中的7家供货,2025年新增量产项目53项、2026年上半年再增37项,One-Box行业单价约1500-1600元,尚有15%-20%降本空间。
- EMB于2026年上半年首个项目量产,截至2026年5月首条产线第1万件下线,为全球率先实现全干式EMB小批量交付并获ASIL-D认证的玩家;中国EMB市场2030年预计达136亿元,CAGR高达111.1%。
- 2022-2025年营收从55.39亿元增至120.14亿元(CAGR 29.44%),2025年智能电控收入58.55亿元、占比刚好50%,毛利率回升至20.40%,而机械制动毛利率已从2021年22.20%跌至15.87%。
- 公司PE(TTM)17.48倍,低于可比公司均值24.22倍;2028年预测PE仅10.54倍,对比赛可比均值14.12倍,各期估值均折价。研发人员从2021年481人扩至2025年1535人(CAGR 33.7%),2026年6月已近1900人。
深度解读
先看基本面换挡:伯特利过去靠机械制动吃饭,但这条线的毛利率已从22.20%滑到15.87%,典型的存量绞肉机赛道。真正的故事在于结构切换——2025年智能电控收入占比达到50%,毛利率20.40%且在修复,报告预测2027、2028年净利增速都在27%左右。这意味着公司的盈利质量在从”卖铝件”转向”卖系统”,L3带来的冗余制动、冗余转向要求恰好是它已经量产的WCBS冗余版和EMB的菜,单车价值量提升是实打实的。
再看卡位:线控制动行业里One-Box已是主流,但2030年中国EMB市场预计冲到136亿元、CAGR 111.1%,转向线控中国CAGR也约50%。伯特利的打法是XYZ三轴全布局——制动端EMB全球率先全干式小批量交付,转向端控股豫北转向补齐EPS谱系,悬架端电控减振器和空悬临近量产。底盘域集成能力会成为供应商核心壁垒,单点供货和平台供货的估值逻辑完全不同。
风险也要摆在桌面上:2026年净利增速预测仅12.7%,明显慢于营收,说明价格战和新业务投入还在吃利润率;估值折价未必是便宜,可能是市场在给客户集中度和放量不确定性打折。机器人关节业务目前仍是培育期期权,别提前计入估值。
一句话总结
三轴线控卡位L3增量,估值折价明显,但利润率修复和客户集中度是关键观察点。