📊 报告来源:浙商证券
导语
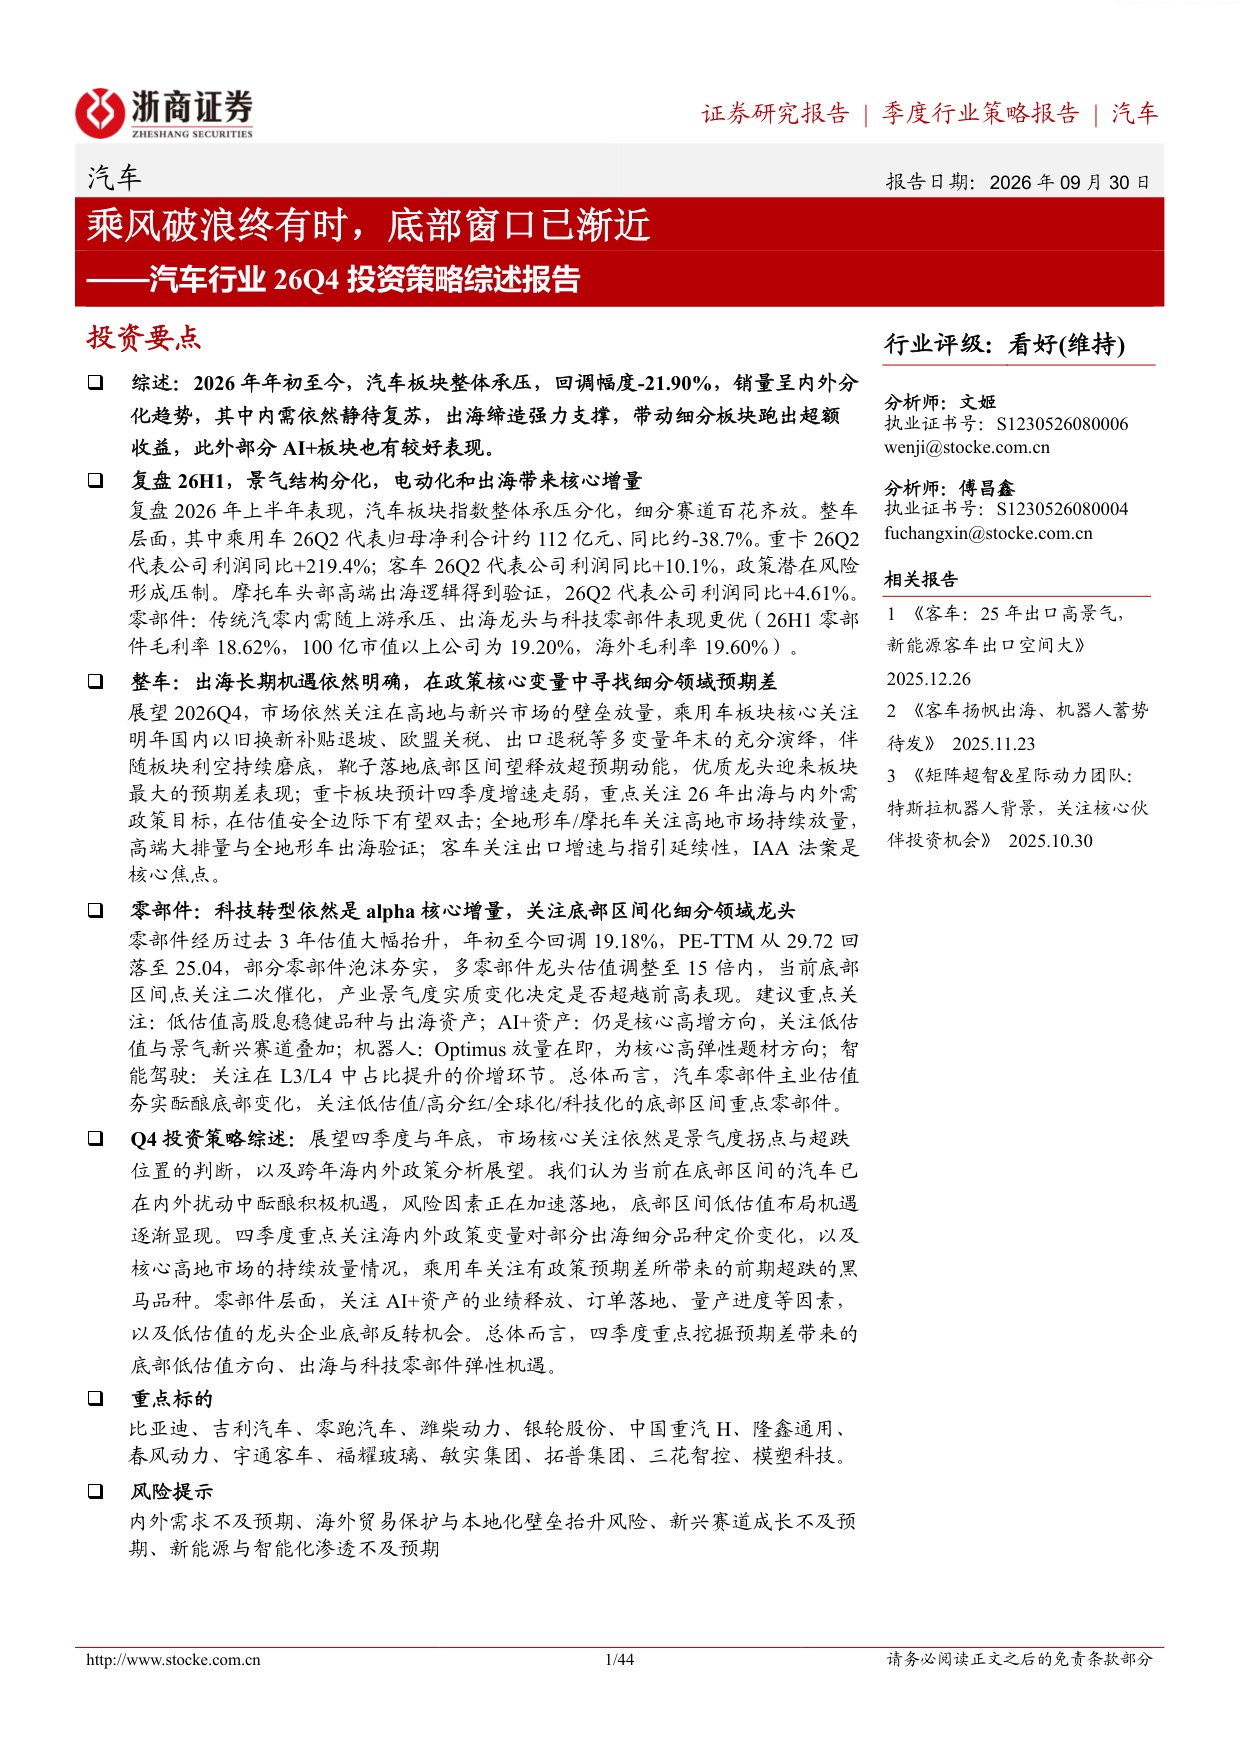
汽车板块年内回调21.9%,内需零售前7月下滑18%拖累盈利,但出口高增75%撑起半边天,浙商证券认为政策靴子落地后,底部低估值布局窗口正在打开。
核心发现
- 前7月乘用车国内零售1018.8万辆、同比降18.0%,而出口535.5万辆、同比增74.1%,7月出口占批发比重已达40.7%
- 26Q2乘用车代表公司归母净利112亿元、同比-38.7%,形成营收增3.33%与利润大降的剪刀差
- 重卡是最大亮点:26H1中重卡销量73.6万辆、同比+22.9%,Q2利润同比+219.4%,新能源重卡7月渗透率47.3%逼近油电各半
- 零部件板块PE-TTM从29.72倍回落至25.04倍,年内回调19.18%,多家龙头估值已调至15倍以内
- 中国品牌在可触达海外市场份额仅15.4%,但新能源(EV+PHEV)份额已达32.6%,拉美、非洲分别高达88.8%、90.9%
深度解读
这份报告最有意思的地方在于割裂感:内需和出口几乎是两个世界。前7月国内零售跌18%,六家重点车企内销全线下滑,奇瑞、长安降幅甚至超过45%;但同期出口暴涨74%,比亚迪、吉利上半年出口分别增长67.8%和158%,硬生生把批发降幅压到个位数。这意味着整车企业的盈利结构正在重写——毛利率靠海外撑(零部件海外毛利率19.60%高于国内),利润却被原材料、汇兑和费用摊薄吃掉,于是出现营收增3%、利润跌38%的剪刀差。
报告对Q4的判断核心在两个字:政策。国内以旧换新改为按车价12%/10%比例补贴,新能源购置税减半明确延续到2027年底,悲观预期其实已经打满;海外欧盟反补贴税7.8%-35.3%、巴西35%、墨西哥50%看似吓人,但光伏和动力电池出口退税分阶段退坡(13%→9%→6%)的前车之鉴说明,政策落地大概率好于市场按“一次性取消”测算的悲观情形。换句话说,现在的定价已经计入了最坏假设,任何边际缓和都是预期差。
操作层面,报告的思路是“超跌乘用车+底部零部件+科技弹性”三条线:乘用车指数自高点回落约40%、基本回到2024年初水平,关注政策超预期带来的黑马;零部件估值泡沫已夯实,等AI+业绩兑现和机器人Optimus放量的二次催化;出海空间仍是星辰大海——可触达市场3000-4000万台、全年出口有望破千万辆(预测1053万辆),而中系车整体份额才15.4%,渗透率故事远没讲完。
一句话总结
内需弱、出海强,政策靴子落地即底部,四季度盯紧低估值与预期差。