来源:财通证券研究所
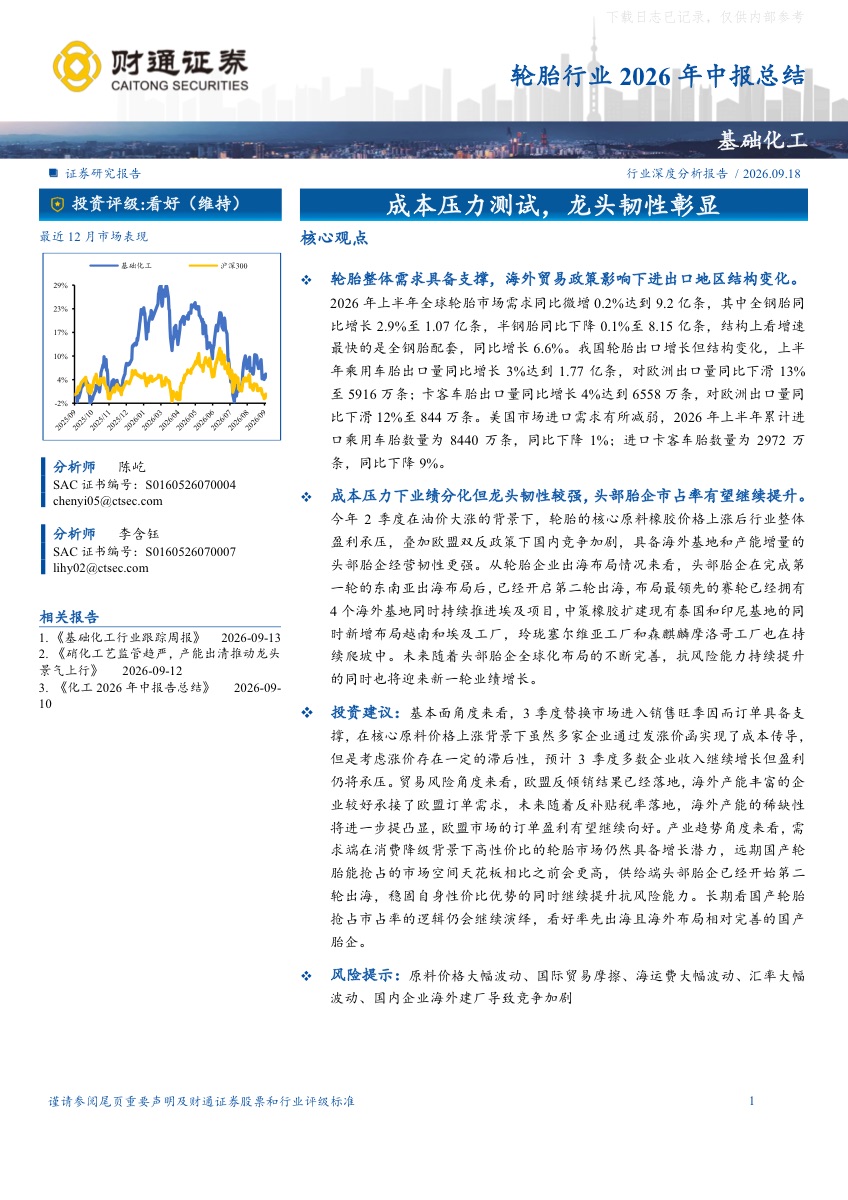
导语:财通证券报告显示,2026H1全球轮胎需求微增0.2%,但原料涨价成为核心矛盾,欧盟双反落地后中国直接对欧出口显著回落,龙头胎企凭借海外布局彰显韧性。
核心发现:
- 2026H1全球轮胎总需求9.2亿条(+0.2%),全钢胎+2.9%,半钢胎-0.1%
- 中国乘用车胎对欧洲出口-13%至5916万条,占比降至33%;非洲+25%,南美+23%
- 美国进口乘用车胎8440万条(-1%),泰国/越南/柬埔寨合计占42%
- 赛轮已有4个海外基地并推进埃及项目,中策橡胶扩建泰国、印尼并新增越南、埃及
深度解读:轮胎行业正经历成本压力测试和贸易政策重塑。2季度油价大涨带动橡胶等核心原料上行,行业盈利阶段性承压,涨价传导存在滞后性。欧盟双反落地后,中国直接对欧出口显著回落,东南亚、非洲、南美等新兴市场及海外基地承接需求。美国进口减弱但泰国/越南/柬埔寨集中度提升,说明中国胎企出海基地正在全球贸易链中承接替代需求。行业开启”第二轮出海”,海外产能由”可选项”变为”准入门槛”,具备海外基地和产能增量的头部胎企抗风险能力更强,市占率有望继续提升。
一句话总结:轮胎行业竞争逻辑从”国内产能+出口”转向”全球产能+区域化交付”,率先出海且海外布局完善的龙头胎企更受益。