来源:华安证券研究所
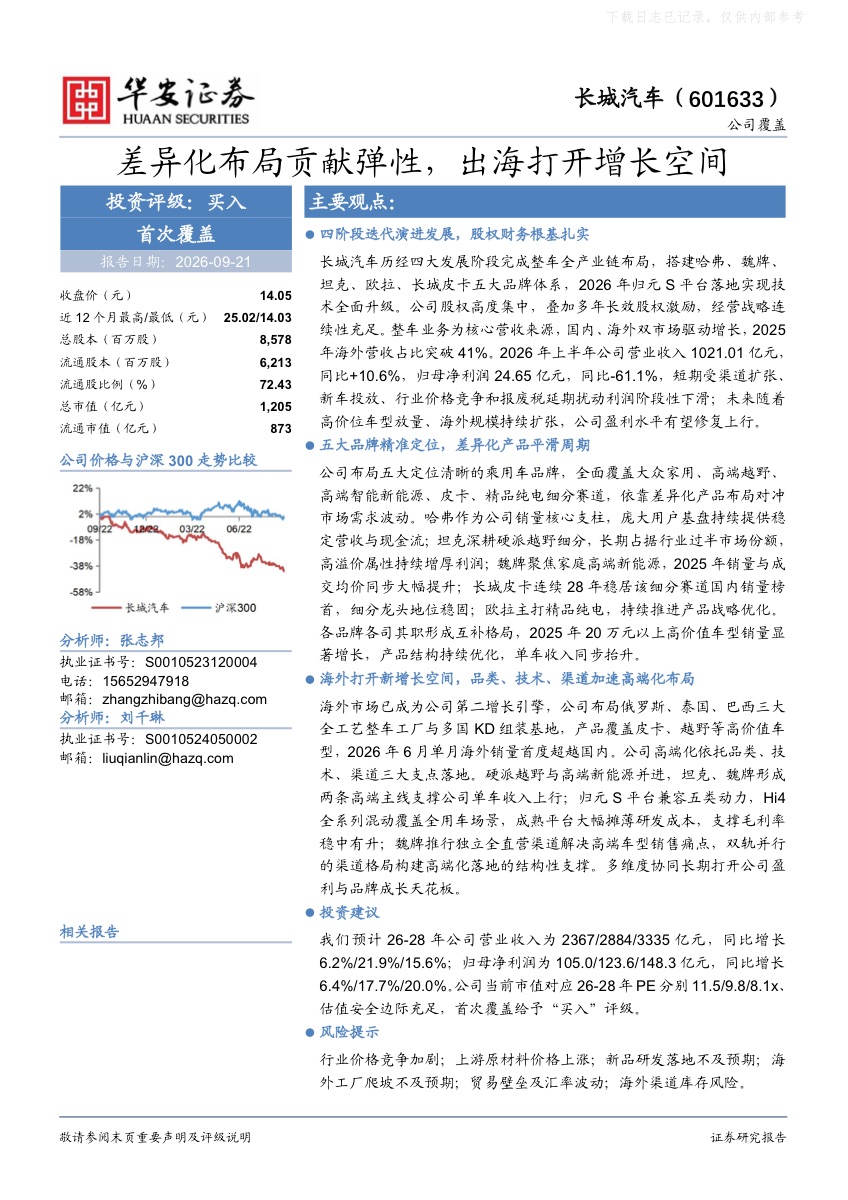
导语:华安证券首次覆盖长城汽车给予”买入”评级。2026H1海外营收占比跃升至55.13%,6月单月海外销量首超国内,坦克品牌长期占硬派越野过半份额。
核心发现:
- 2026H1海外营收562.88亿元(+56.83%),占比跃升至55.13%;6月单月海外销量首超国内
- 坦克品牌长期占硬派越野行业过半份额,高溢价增厚利润;哈弗为销量核心支柱
- 2026年1月发布”归元”技术平台,兼容五类动力;2025年20万元以上高价值车型销量显著增长
- 行业价格战从10-15万元向25-30万元中高端市场蔓延,40万元以上为唯一正增长细分市场
深度解读:长城汽车凭借”差异化布局+出海”双轮驱动,在行业存量竞争中展现韧性。海外业务成为第二增长引擎:2026H1海外营收占比55.13%,6月单月海外销量首超国内,俄罗斯、泰国、巴西三大全工艺整车工厂支撑本地化生产。品牌矩阵差异化明显:坦克占硬派越野过半份额,魏牌定位家庭高端新能源,长城皮卡连续28年国内销量榜首。但海外毛利率从26.01%高点回落至16.70%,俄罗斯报废税推高成本,需关注贸易壁垒风险。行业层面:价格战向中高端蔓延,40万元以上唯一正增长,高端化和差异化成为利润防守关键。
一句话总结:长城”产品出口到生态出海”模式印证全球化是第二增长曲线,但需应对海外毛利率下滑和贸易壁垒风险。