来源:证券研究报告·公司深度研究·汽车零部件
导语:这份报告聚焦潍柴动力深度研究:跨越重卡周期,迎接AI新生领域的最新动态,核心数据显示142%等关键指标,为行业从业者和投资者提供了重要的参考依据。
核心发现:
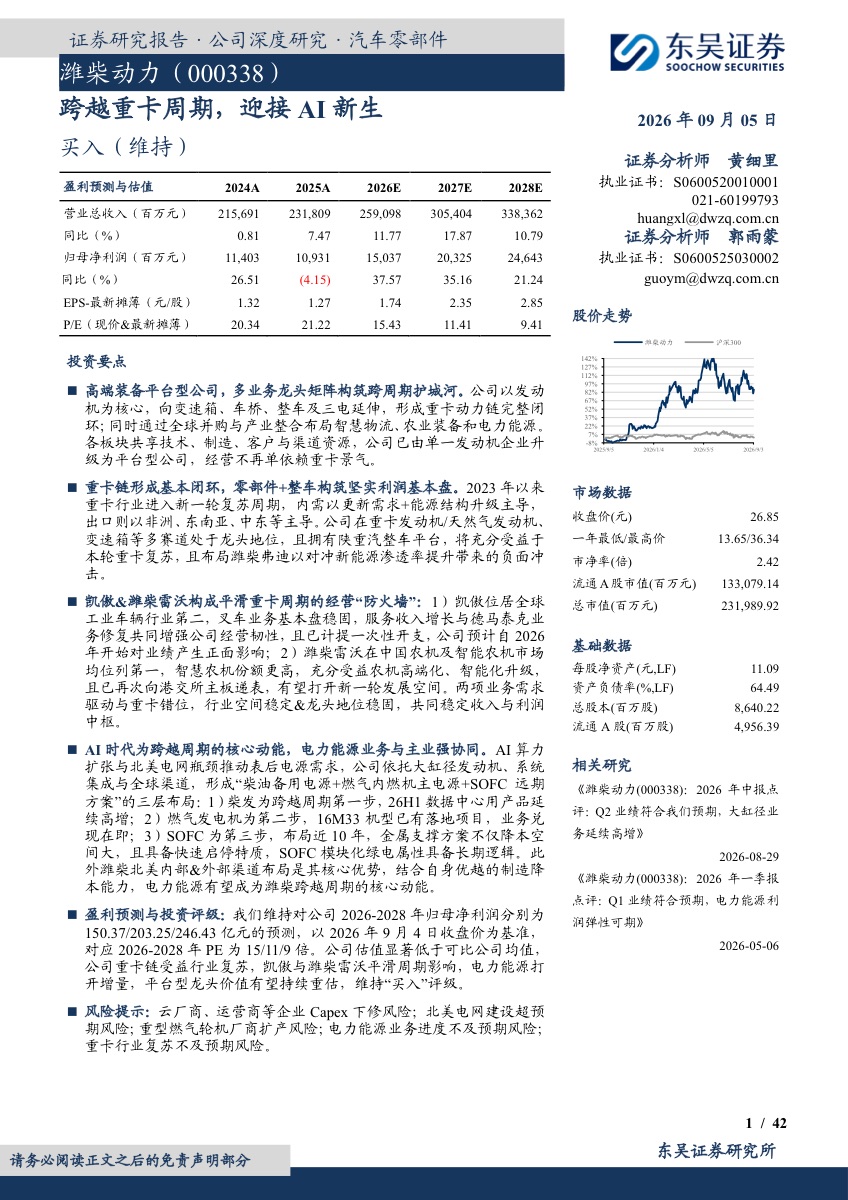
- ◼ 盈利预测与投资评级:我们维持对公司 2026-2028 年归母净利润分别为
150.37/203.25/246.43 亿元的预测,以 2026 年 9 月 4 日收盘价为基准,
对应 2026-2028 年 PE 为 15/11/9 倍
深度解读:◼ 盈利预测与投资评级:我们维持对公司 2026-2028 年归母净利润分别为
150.37/203.25/246.43 亿元的预测,以 2026 年 9 月 4 日收盘价为基准,
对应 2026-2028 年 PE 为 15/11/9 倍。从行业角度看,潍柴动力深度研究:跨越重卡周期,迎接AI新生正处于关键转型期。数据显示142%,反映出市场正在经历深刻变革。对于车企而言,这意味着需要在产品定位、渠道布局和用户体验上做出相应调整;对于投资者来说,关注头部企业的技术壁垒和市场份额变化将是把握投资机会的关键。
一句话总结:潍柴动力深度研究:跨越重卡周期,迎接AI新生市场正在经历结构性调整,142%等核心指标值得持续关注。