📊 报告来源:开源证券
导语
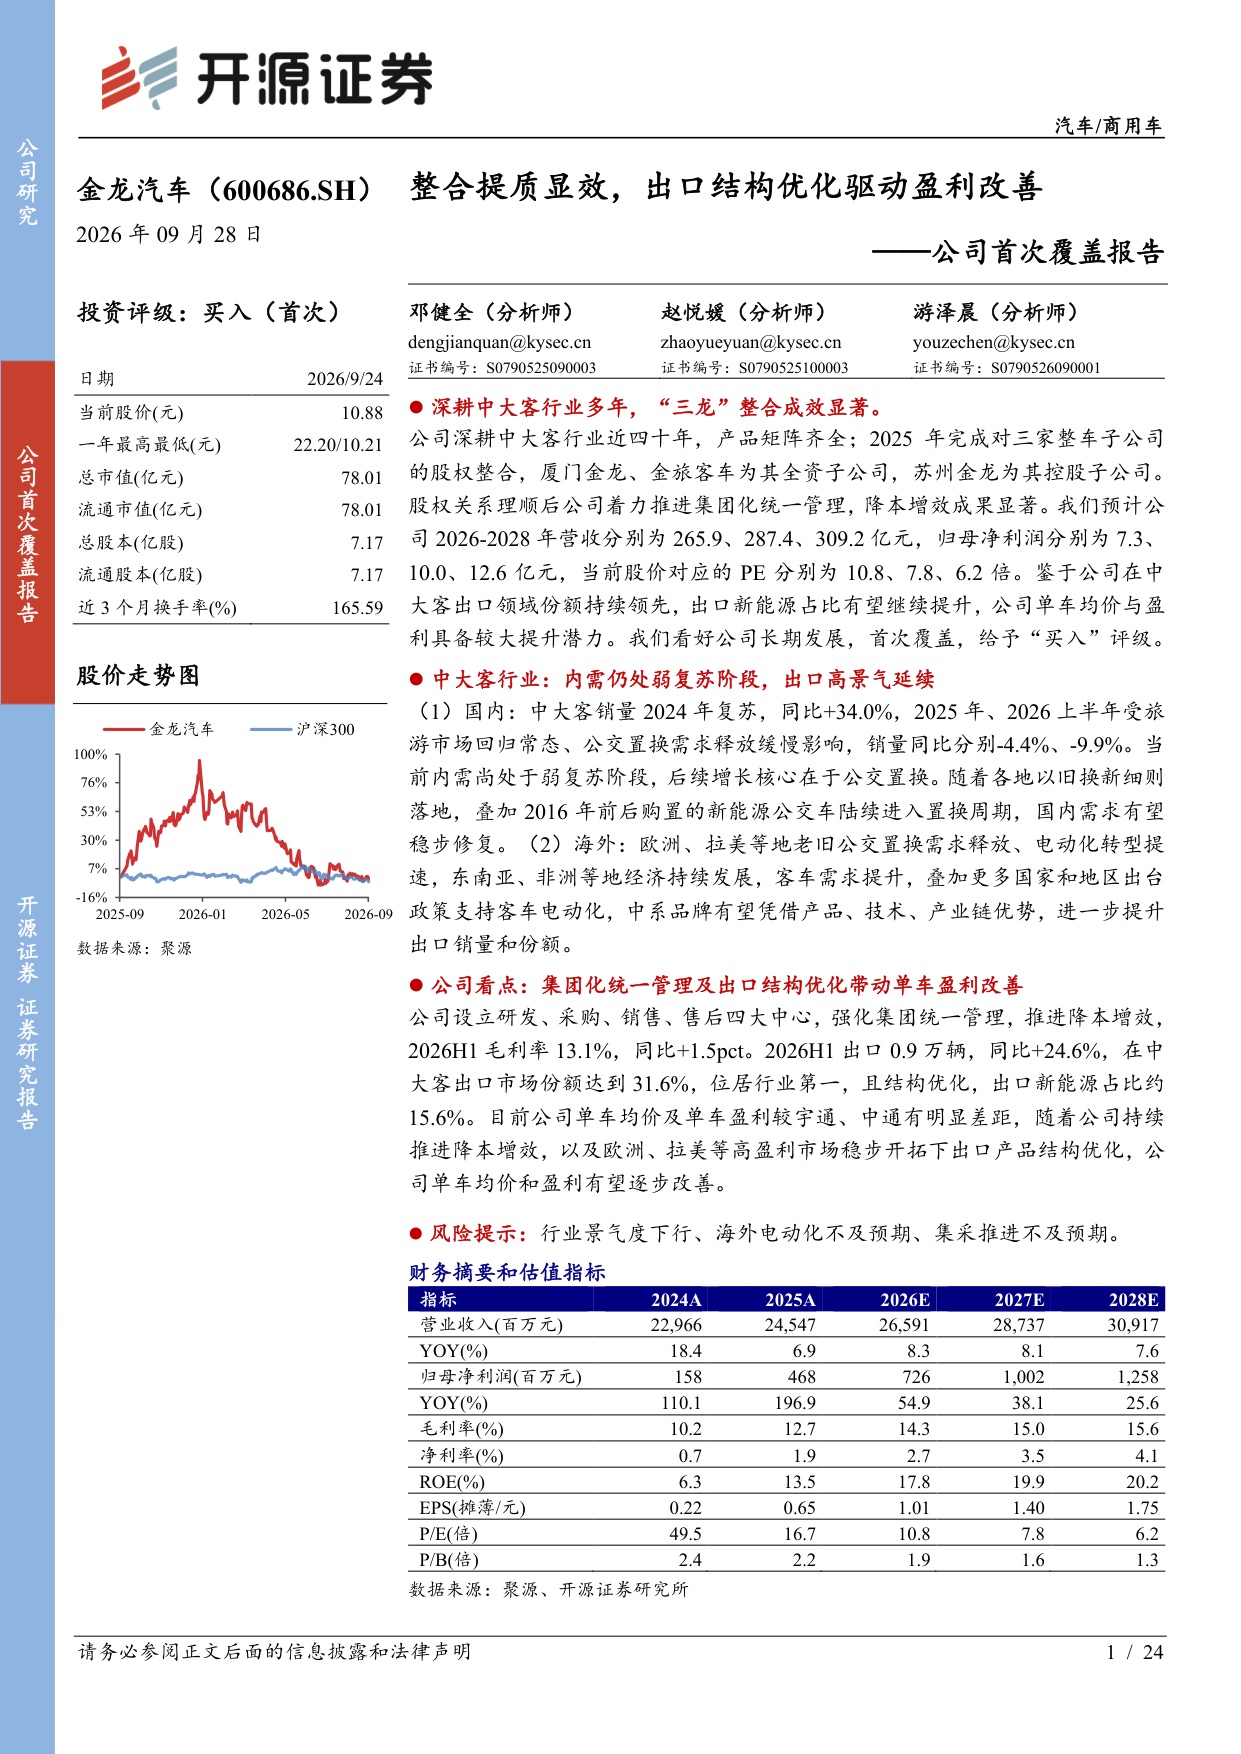
开源证券首次覆盖金龙汽车并给予买入评级。三龙股权整合落地后,公司出口份额重回行业第一,2025年归母净利同比+196.9%,盈利拐点已现,核心看点在出口结构升级带来的单车盈利修复。
核心发现
- 2025年归母净利润4.7亿元、同比+196.9%,扣非归母净利润2.0亿元,为2021年以来首次转正;2026H1归母净利2.8亿元、同比+137.6%
- 2026H1中大客出口0.9万辆、同比+24.6%,以31.6%的份额超过宇通(31.4%)重回行业第一,同期出口新能源占比约15.6%
- 三龙整合2025年收官:厦门金龙、金旅客车成为全资子公司,苏州金龙为控股子公司,公司合计持股65.2%,随后设立研发、采购、销售、售后四大中心推进集团化统一管理
- 盈利差距悬殊:2025年公司单车ASP为47.9万元(宇通83.7万、中通59.3万),单车盈利仅0.9万元(宇通11.2万、中通2.9万)
- 预测2026-2028年营收265.9/287.4/309.2亿元,归母净利润7.3/10.0/12.6亿元,对应PE仅10.8/7.8/6.2倍
深度解读
这份报告最有意思的地方在于,它讲的不是一个销量故事,而是一个利润率修复故事。金龙2026H1出口占比已经冲到75%,海外毛利率16.7%对国内6.4%是断层式领先,海外早已是利润支柱。但公司单车ASP只有47.9万元、单车盈利0.9万元,和宇通的83.7万、11.2万差了近一个数量级——差距的根源不在品牌,而在结构:金龙出口主力是中东、非洲的价格敏感型燃油车市场,KD比例高、新能源占比低,2024-2025年甚至因为非洲燃油车爆发快于新能源,出口新能源占比被被动稀释到12.7%。这意味着只要结构往欧洲、拉美和新能源方向挪,利润弹性是现成的,不需要等需求侧给惊喜。
三龙整合则是这个故事的另一条腿。股权归一之后,集采和研发平台化直接反映在报表上:四费率较2021年累计降2.8pct,2026H1毛利率13.1%、同比+1.5pct,扣非利润首次转正。值得注意的是,报告对国内基本盘并不乐观——2026H1国内中大客销量同比-9.9%,公交置换(补贴从6万提高到8万元、2016年前后投放的公交进入8-10年更换窗口,理论置换中枢6.3万辆/年对2025年实际3.1万辆)被视为托底而非弹性来源。真正的β在海外:全球中大客市场2025年扩容到39万辆(2021-2025年CAGR 10%),全球电动化率仅约5%对国内62%,中资三强全球份额仅24.5%,替换空间明确。
风险也要说清楚:拉美(智利补贴削减)、中东(地缘冲突)、东南亚(本地化政策)2026H1出口都在下滑,只有非洲+216.5%和欧洲+28.5%在扛增长,区域集中度过高是现实约束。且公司资产负债率83.8%虽以经营性负债为主,但盈利预测的兑现高度依赖出口结构优化的节奏,2028年净利率4.1%的预测意味着三年翻倍的净利率改善, execution 要求不低。
一句话总结
出口重回第一只是表象,金龙真正的看点是单车盈利从0.9万向宇通11.2万收敛的结构性修复空间。