📊 报告来源:国盛证券
导语
2026年油气价格上行压制重卡内销,但商用车出口持续高增——前7月重卡出口23.8万辆、同比+39%,客车出口5.5万辆、同比+14%,国盛证券建议配置聚焦出海龙头宇通客车、中国重汽、潍柴动力。
核心发现
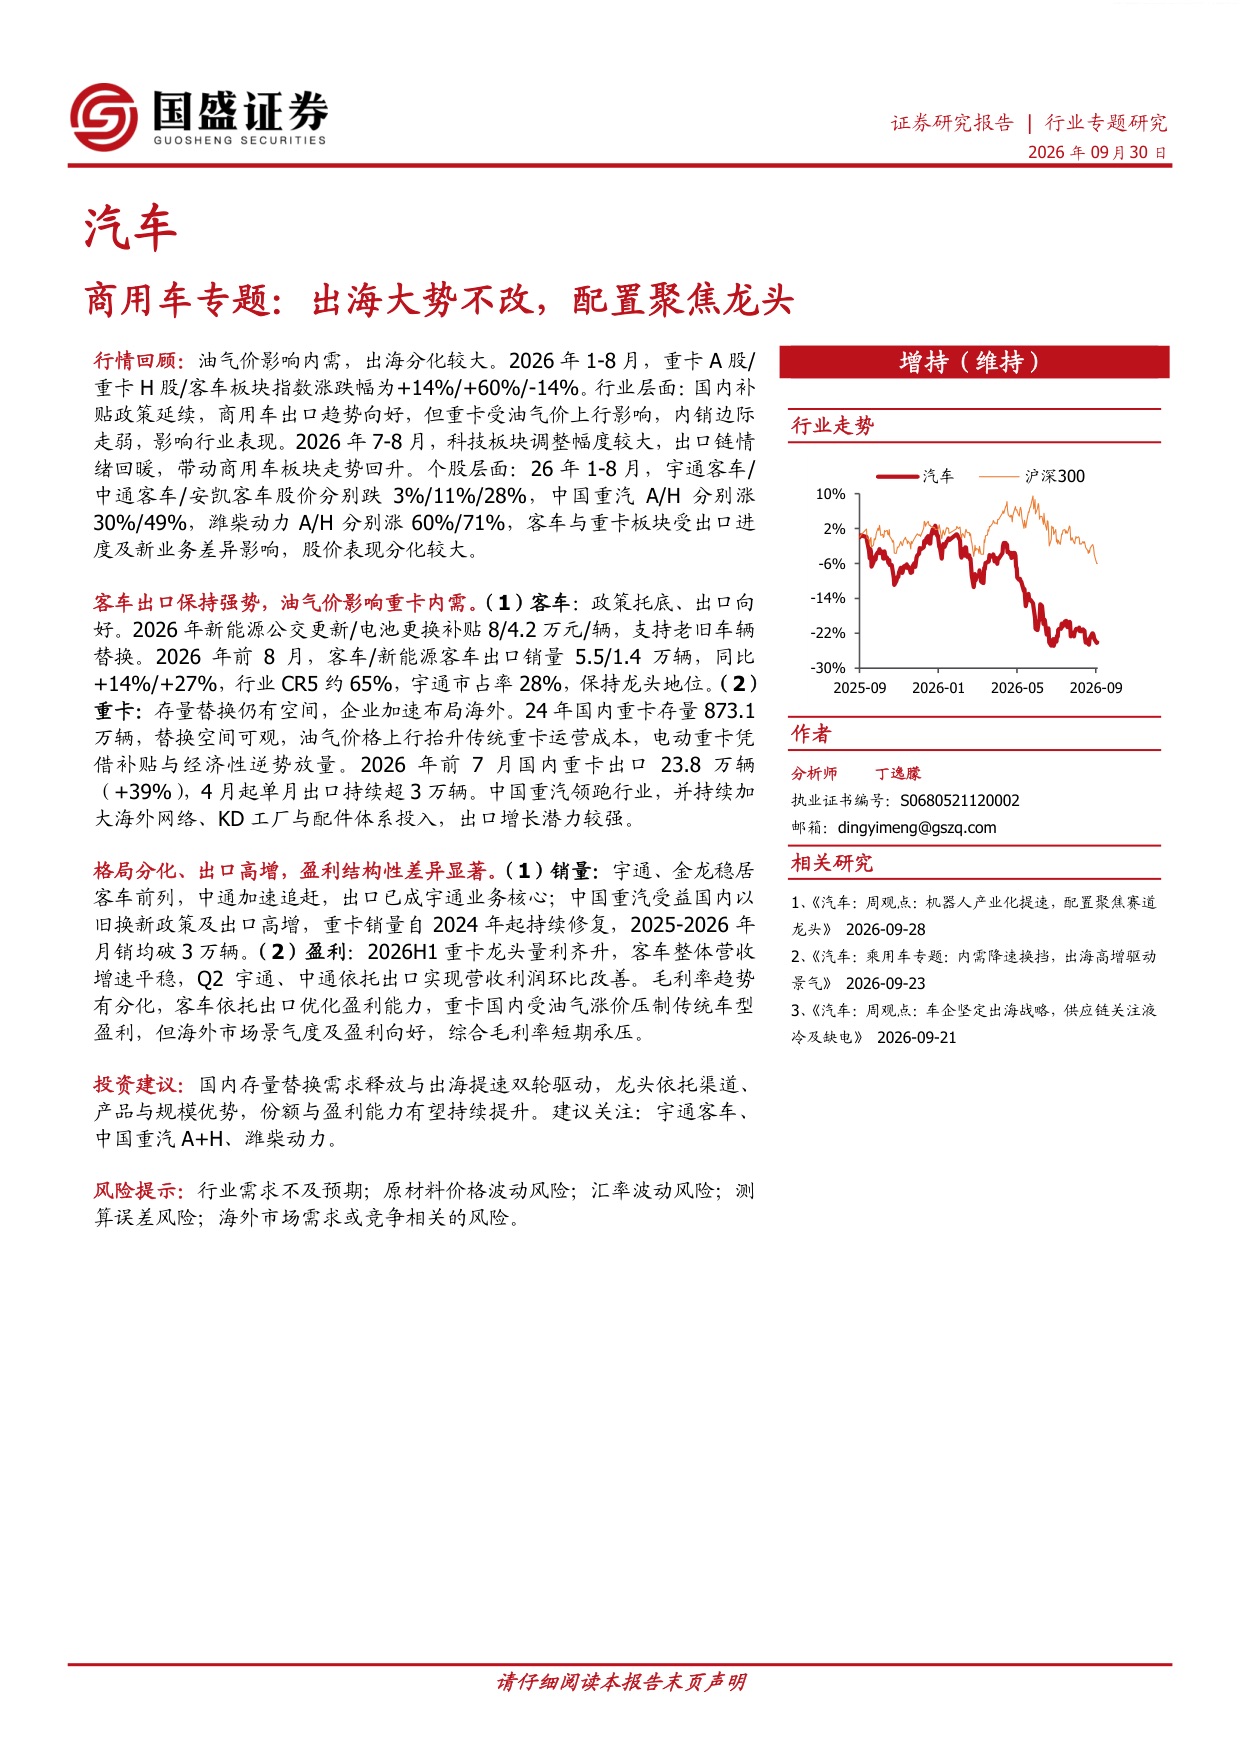
- 2026年前8月重卡A股/H股/客车板块指数分别+14%/+60%/-14%,行情分化极大,潍柴动力H股涨71%领跑
- 前7月重卡出口23.8万辆、同比+39%,4月起单月出口持续超3万辆,海外市场需求超240万辆而中国容量约114万辆
- 客车前8月出口5.5万辆(+13.7%),其中新能源客车出口1.4万辆(+27.1%),行业CR5约65%、宇通市占率28%居首
- 2024年国内重卡存量873.1万辆,国四及以下报废更新单车补贴最高14万元,存量替换叠加新能源渗透率提升支撑内需
- 2026H1中国重汽A归母净利润9.7亿元、同比+45%,潍柴动力77亿元、同比+36%,而客车仅宇通Q2营收环比+83%靠出口单季改善
- 中国重汽前7月总量/出口市占率分别29.4%/46.4%稳居第一,渠道覆盖150多个国家、运营30家KD工厂,新能源重卡份额15.7%同比+3.9pct
深度解读
这份报告最值得关注的是油价这条暗线:2026年初至8月,LNG价格从4337元/吨涨到5725元/吨(最高破6300),柴油从7298涨到8329元/吨,直接后果是4-7月天然气和柴油重卡销量明显回落,而电动重卡靠补贴和使用经济性逆势放量、渗透率加速提升。这意味着国内重卡的需求结构正在从’油气便宜红利’切换到’政策驱动的新能源替换’,单车报废更新最高14万元的补贴成了对冲油气成本冲击的关键变量。
出口则是另一条更陡的曲线。前7月重卡出口23.8万辆、同比+39%,背后是海外超240万辆的总盘子,而中国企业目前主要吃的是非洲和亚洲市场。客车端,前8月出口5.5万辆、同比+14%,新能源出口增速27%更快,厦金龙的出口市占率从16%提到19%跃居行业第一,说明海外竞争格局远没定型,比亚迪在新能源出口已拿到24%份额。对投资者来说,这意味着板块内部不再是贝塔行情,而是看谁的海外渠道和产品结构能接住增量。
盈利端的分化印证了’聚焦龙头’的逻辑:2026H1客车整体营收平稳,只有宇通、中通靠出口在Q2实现环比大幅改善(宇通营收环比+83%、毛利率24.5%同比+3.1pct);重卡龙头则量利齐升,中国重汽A净利润+45%、潍柴+36%。相比之下金龙、安凯等二三线公司股价前8月跌36%、28%。估值上,宇通2026E市盈率仅9.5倍、中国重汽H股9.6倍,龙头的确定性并未被充分定价。
风险也不小:油气价若继续上行会进一步压制内需,海外扩张面临贸易政策、汇率和本地化竞争的不确定性,且各家为出海砸渠道、KD工厂和配件体系的费用投入还在加码期。短期毛利率承压是真实存在的,报告给行业’增持’评级的底气,本质上是赌存量替换+出海这两台发动机够持久。
一句话总结
油气涨价压内需、出口高增撑景气,商用车进入’存量替换+出海’双轮驱动的龙头分化行情。