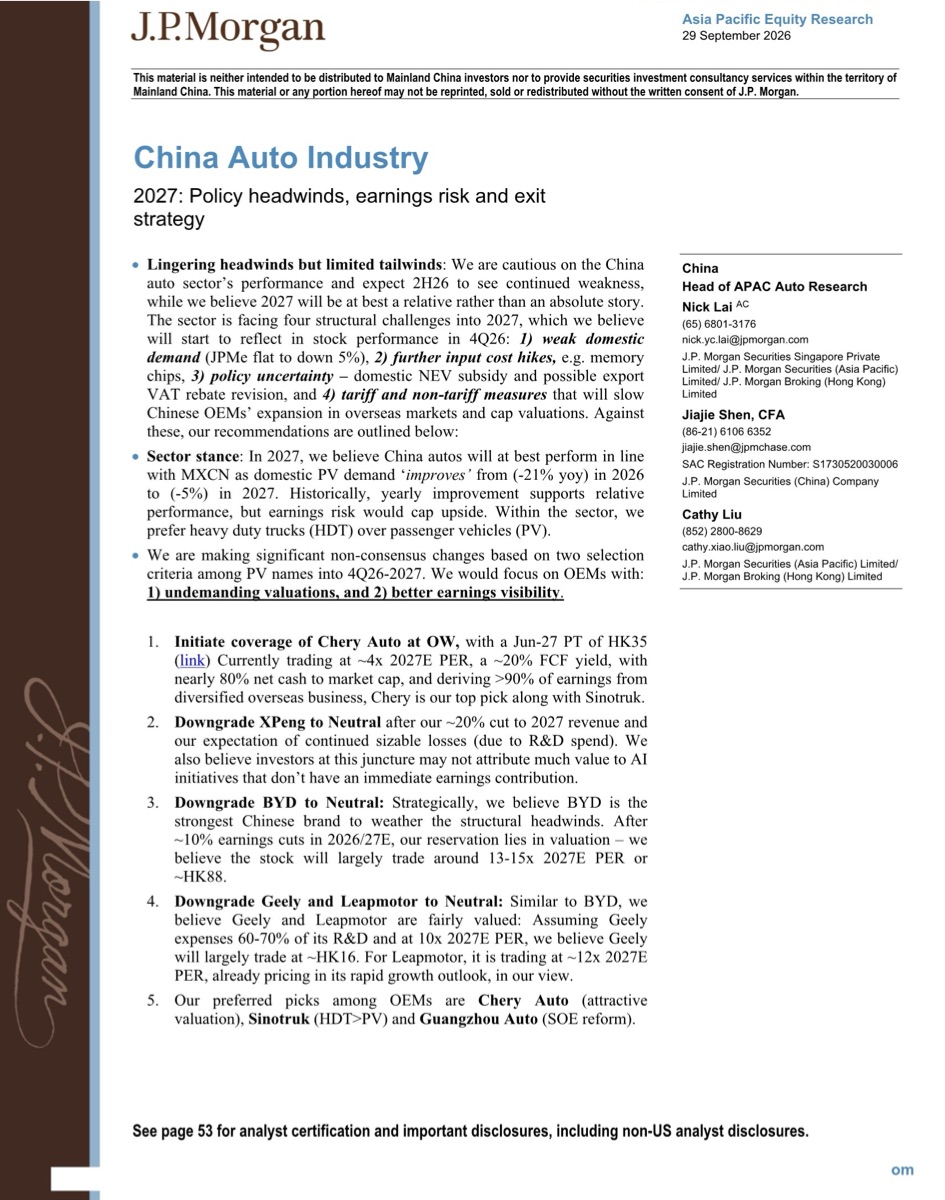
📊 报告来源:摩根大通亚太汽车研究(J.P. Morgan),2026年9月29日
导语
摩根大通对2027年中国汽车行业的态度很明确:谨慎。内需预计持平到下滑5%,存储芯片等成本在涨,补贴和出口退税政策还有变数,关税与非关税壁垒又在抬头。
核心发现
- 预计2026年下半年行业持续走弱,2027年最多是「相对表现」而非绝对增长
- 四大结构性挑战:内需疲弱(持平至下滑5%)、原材料与存储芯片涨价、政策不确定、关税及非关税壁垒
- 政策变量集中在国内新能源补贴与出口退税可能的调整
- 出口虽仍是增量,但贸易壁垒会拖慢放量节奏
- 报告建议关注具备成本控制与海外产能的头部企业
深度解读
这份报告的标题里有个词很刺眼——「退出策略」。当外资投行开始讨论退出,说明行业出清已经进入实质阶段。四个挑战里,最要命的是内需:持平到下滑5%意味着蛋糕不再变大,所有人只能在存量里抢。成本端,存储芯片涨价是个容易被忽略的变量——智能车对内存的需求是传统车的数倍,芯片一涨,智驾配置的成本优势就被吃掉一部分。政策端的补贴退坡和出口退税调整,会直接改写车企的盈亏平衡点。出口看起来是出路,但关税和非关税壁垒正在全球蔓延,靠贸易出口的模式天花板越来越低。对车企来说,2027年的生存公式很清楚:国内守住份额、海外落地产能、成本压到极致。三者缺一,就会掉队。
一句话总结
内需见顶、成本上行、贸易壁垒抬头,2027年是中国车企的生存筛选年。