📊 报告来源:国际清洁交通委员会(ICCT),2026年6月
导语
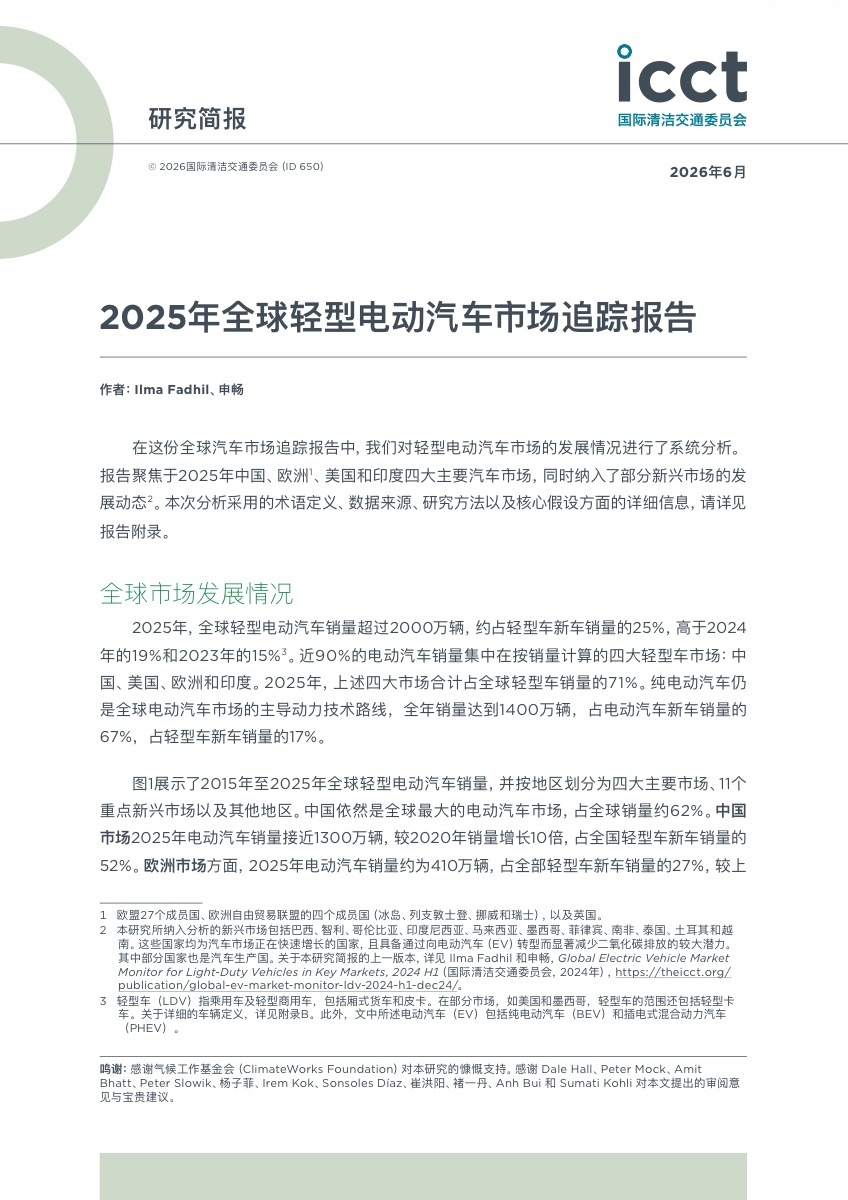
2025年全球轻型电动车销量超过2000万辆,占轻型车新车销量的25%,比2024年的19%又高出6个百分点。电动化已经过了「要不要做」的阶段,现在拼的是成本、产品节奏和供应链。
核心发现
- 全球轻型电动车销量超2000万辆,渗透率25%(2024年19%、2023年15%)
- 纯电动车1400万辆,占电动车销量67%,占轻型车新车17%
- 中国销量接近1300万辆,占全球约62%,占本国新车52%,较2020年增长10倍
- 欧洲约410万辆、渗透率27%;中美欧印四大市场合计占全球轻型车销量71%
- 近90%的电动车销量集中在四大市场,新兴市场仍是待开发的增量地带
深度解读
这份追踪报告最值得注意的不是总量,而是节奏差。中国用五年把年销量从130万辆做到近1300万辆,靠的是完整的三电供应链和密集的新车投放;欧洲410万辆、27%的渗透率看似接近,但增速已明显放缓,补贴退坡后主要靠法规倒逼。美国市场被政策和充电基础设施拖住,印度还在起步阶段。对车企来说,这意味着两件事:一是中国市场已经从「抢增量」变成「抢份额」,价格战短期不会停;二是东南亚、拉美、中东这些新兴市场是下一个必须提前卡位的地方,谁先把渠道和本地组装跑通,谁就能复制中国2019到2022年的增长曲线。对投资者而言,纯电占比67%说明技术路线已经收敛,混动的窗口期在缩小,看标的时要盯住企业在纯电平台上的真实投入,而不是发布会上的口号。
一句话总结
全球电动化进入25%渗透率的主流化阶段,中国贡献六成销量,下一轮增量在新兴市场。