📊 报告来源:海通国际研究(HTI),2026年10月13日
导语
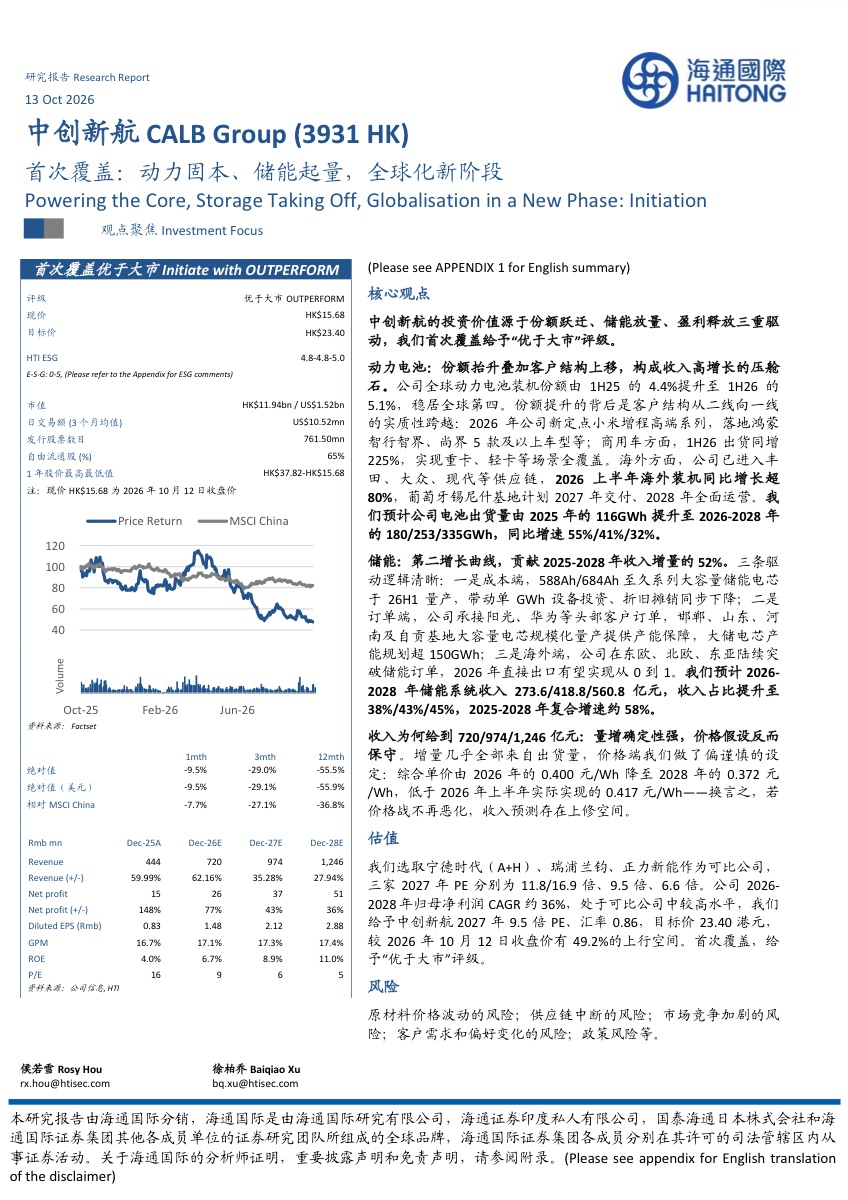
中创新航(3931.HK)拿到「优于大市」首次覆盖,目标价23.4港元,较现价15.68港元有约49%空间。逻辑不复杂:动力电池份额在涨,储能开始起量,海外产能进入兑现期。
核心发现
- 全球动力电池装机份额由1H25的4.4%升至1H26的5.1%,稳居全球第四
- 客户结构从二线向一线跨越:新定点小米增程高端系列,落地鸿蒙智行智界、尚界5款以上车型
- 储能业务起量,成为第二增长曲线;海外基地进入产能释放阶段
- 现价15.68港元对应市值119.4亿港元,目标价23.40港元,评级「优于大市」
- 过去12个月股价下跌55.5%,估值已反映部分悲观预期
深度解读
电池行业的竞争早就不只是「谁产能大」,而是「谁绑得住一线车企」。中创新航这轮份额从4.4%到5.1%,含金量在于客户结构上移——小米增程高端系列、鸿蒙智行智界和上界的多款车型,意味着它从二线供应商挤进了头部车企的核心供应名单。这一步跨过去,订单的可见度和议价能力都会不一样。另一条线是储能:动力电池价格战打得凶,储能电芯的毛利反而更稳,海外大型储能项目对交付能力要求高,正好匹配它现有的产能布局。风险也要说清楚:过去一年股价跌了55.5%,反映的是行业产能过剩和价格下行的担忧;目标价能否兑现,取决于一线客户车型的实际放量节奏,以及海外基地的爬坡是否顺利。对二级市场来说,这是一个赔率不错、但需要按月跟踪装机数据的标的。
一句话总结
份额与客户结构双升是核心逻辑,储能和海外产能决定目标价能否兑现。