📊 报告来源:国联民生证券《汽车行业系列深度十四》,2026年10月17日
导语
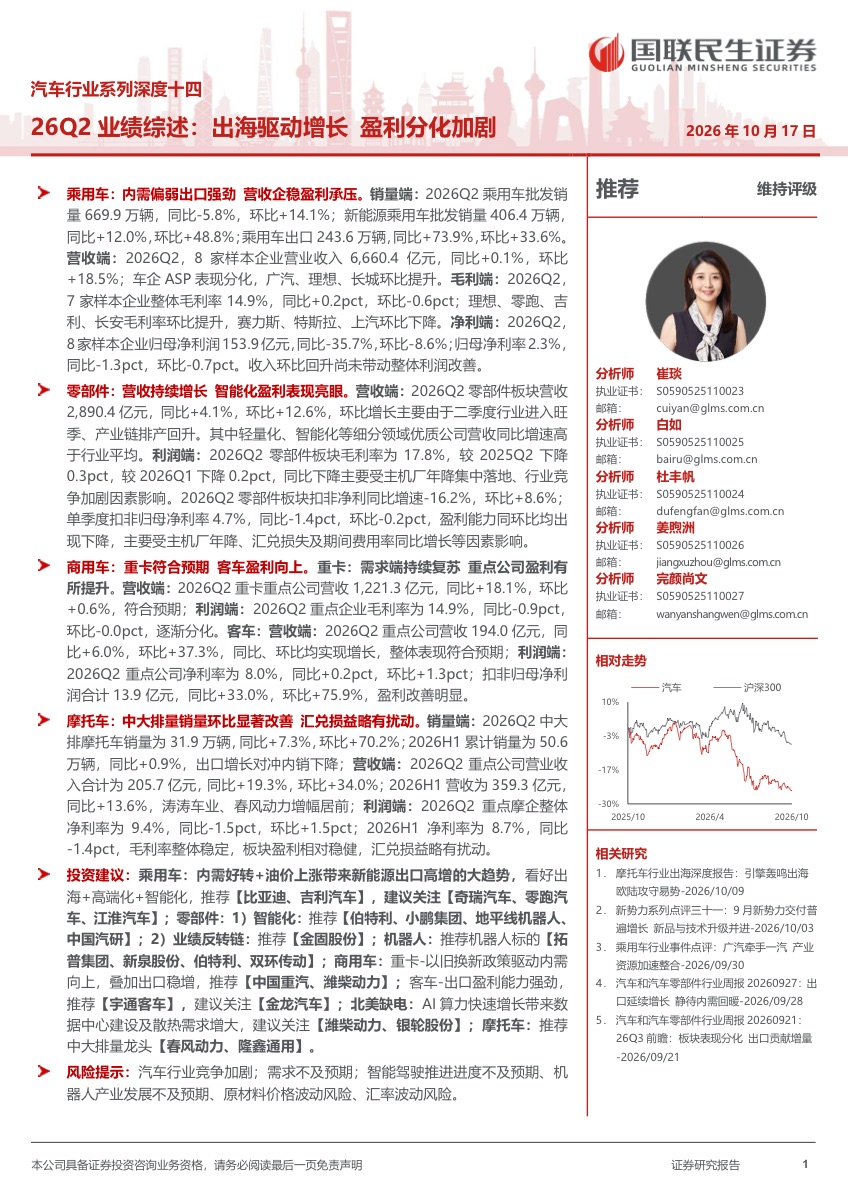
2026年二季度,8家样本车企营收6660.4亿元、同比几乎零增长,归母净利润却只有153.9亿元、同比大跌35.7%。销量靠出口撑住,利润被价格战吃掉。
核心发现
- 2026Q2乘用车批发669.9万辆,同比-5.8%、环比+14.1%
- 新能源乘用车批发406.4万辆,同比+12.0%、环比+48.8%
- 乘用车出口243.6万辆,同比+73.9%、环比+33.6%,是最大增量
- 8家样本营收6660.4亿元(同比+0.1%),7家整体毛利率14.9%(同比+0.2pct、环比-0.6pct)
- 8家归母净利润153.9亿元(同比-35.7%),净利率仅2.3%(同比-1.3pct)
深度解读
这组数据把行业的处境说得很清楚:营收持平、利润腰斩。销量结构上,国内批发同比下滑5.8%,出口却增长73.9%——增量几乎全部来自海外。毛利率14.9%看似稳定,但净利率跌到2.3%,说明费用端压力很大:价格战的终端折扣、智驾研发投入、渠道补贴,全都在吞噬利润。车企之间的分化也在加剧,理想、零跑、吉利、长安毛利率环比提升,赛力斯、特斯拉、上汽环比下降,说明产品和成本控制能力的差距正在拉开。对投资者来说,Q2的关键词是「以价换量失效」——降价换不来利润,反而伤害品牌。下半年的看点有两个:出口能不能维持70%以上的增速,以及智驾配置的军备竞赛会不会进一步推高成本。
一句话总结
营收企稳但净利大跌35.7%,出口撑起增量,价格战与研发投入持续挤压利润。