📊 报告来源:券商公司深度报告,2026年10月14日
导语
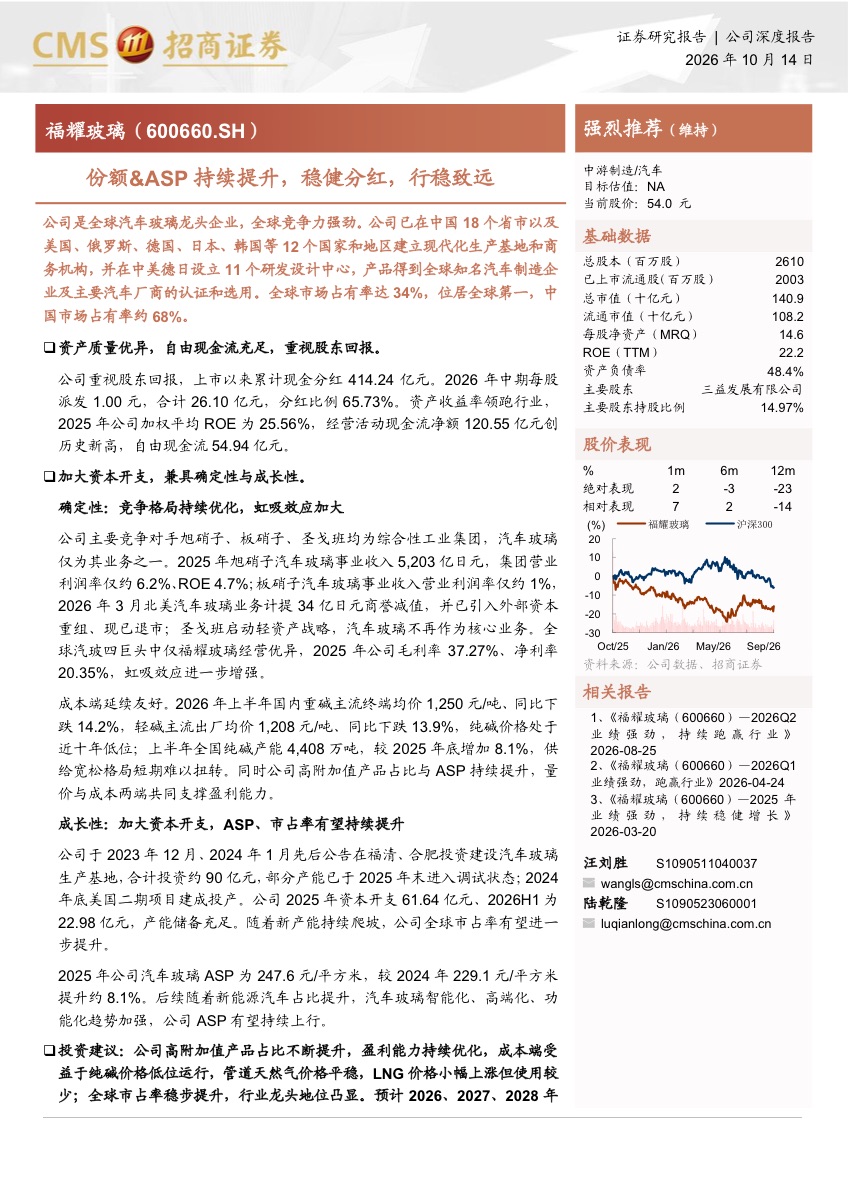
全球每三块汽车玻璃,就有一块来自福耀。34%的全球份额、68%的国内份额,加上25.56%的ROE,这家公司把一门看似传统的生意做成了高壁垒的现金牛。
核心发现
- 全球市场占有率34%,位居第一;中国市场占有率约68%
- 在中国18个省市及美国、俄罗斯、德国、日本、韩国等12个国家和地区布局生产基地
- 在中美德日设立11个研发设计中心,产品获全球主流车企认证
- 上市以来累计现金分红414.24亿元;2026年中期每股派1.00元,合计26.10亿元,分红比例65.73%
- 2025年加权平均ROE 25.56%,经营现金流净额120.55亿元创历史新高,自由现金流54.94亿元
深度解读
汽车玻璃是个看似平淡的行业,但福耀的护城河比很多人想的深。第一层是成本:玻璃是重资产、靠近整车厂布局的生意,运输半径决定成本,福耀的全球产能布局把这件事做到了极致。第二层是客户认证:一款车型的玻璃从定点到量产要两三年,切换供应商的成本极高,份额一旦拿下就很难丢。第三层是产品升级:全景天幕、HUD抬头显示、镀膜隔热玻璃,单价(ASP)持续提升,把「卖面积」变成「卖功能」。财务上,25.56%的ROE和120.55亿元的经营现金流说明它不是靠杠杆堆出来的增长;65.73%的分红比例则说明管理层愿意把利润还给股东。风险在于海外产能的爬坡和关税政策,但以它现在的全球份额和客户结构,短期看不到能撼动地位的对手。
一句话总结
份额、认证壁垒与ASP提升三重驱动,福耀把传统制造做成了高ROE的全球龙头。