📊 报告来源:国盛证券
导语
国盛证券首予Momenta「买入」,核心理由是:智驾等级越高越依赖规模经济,第三方头部供应商反而受益——这家手握中国高阶智驾软件约60%份额的公司,正用L2的现金流喂养L4的期权,而R7世界模型让它开始像一家物理AI公司。
核心发现
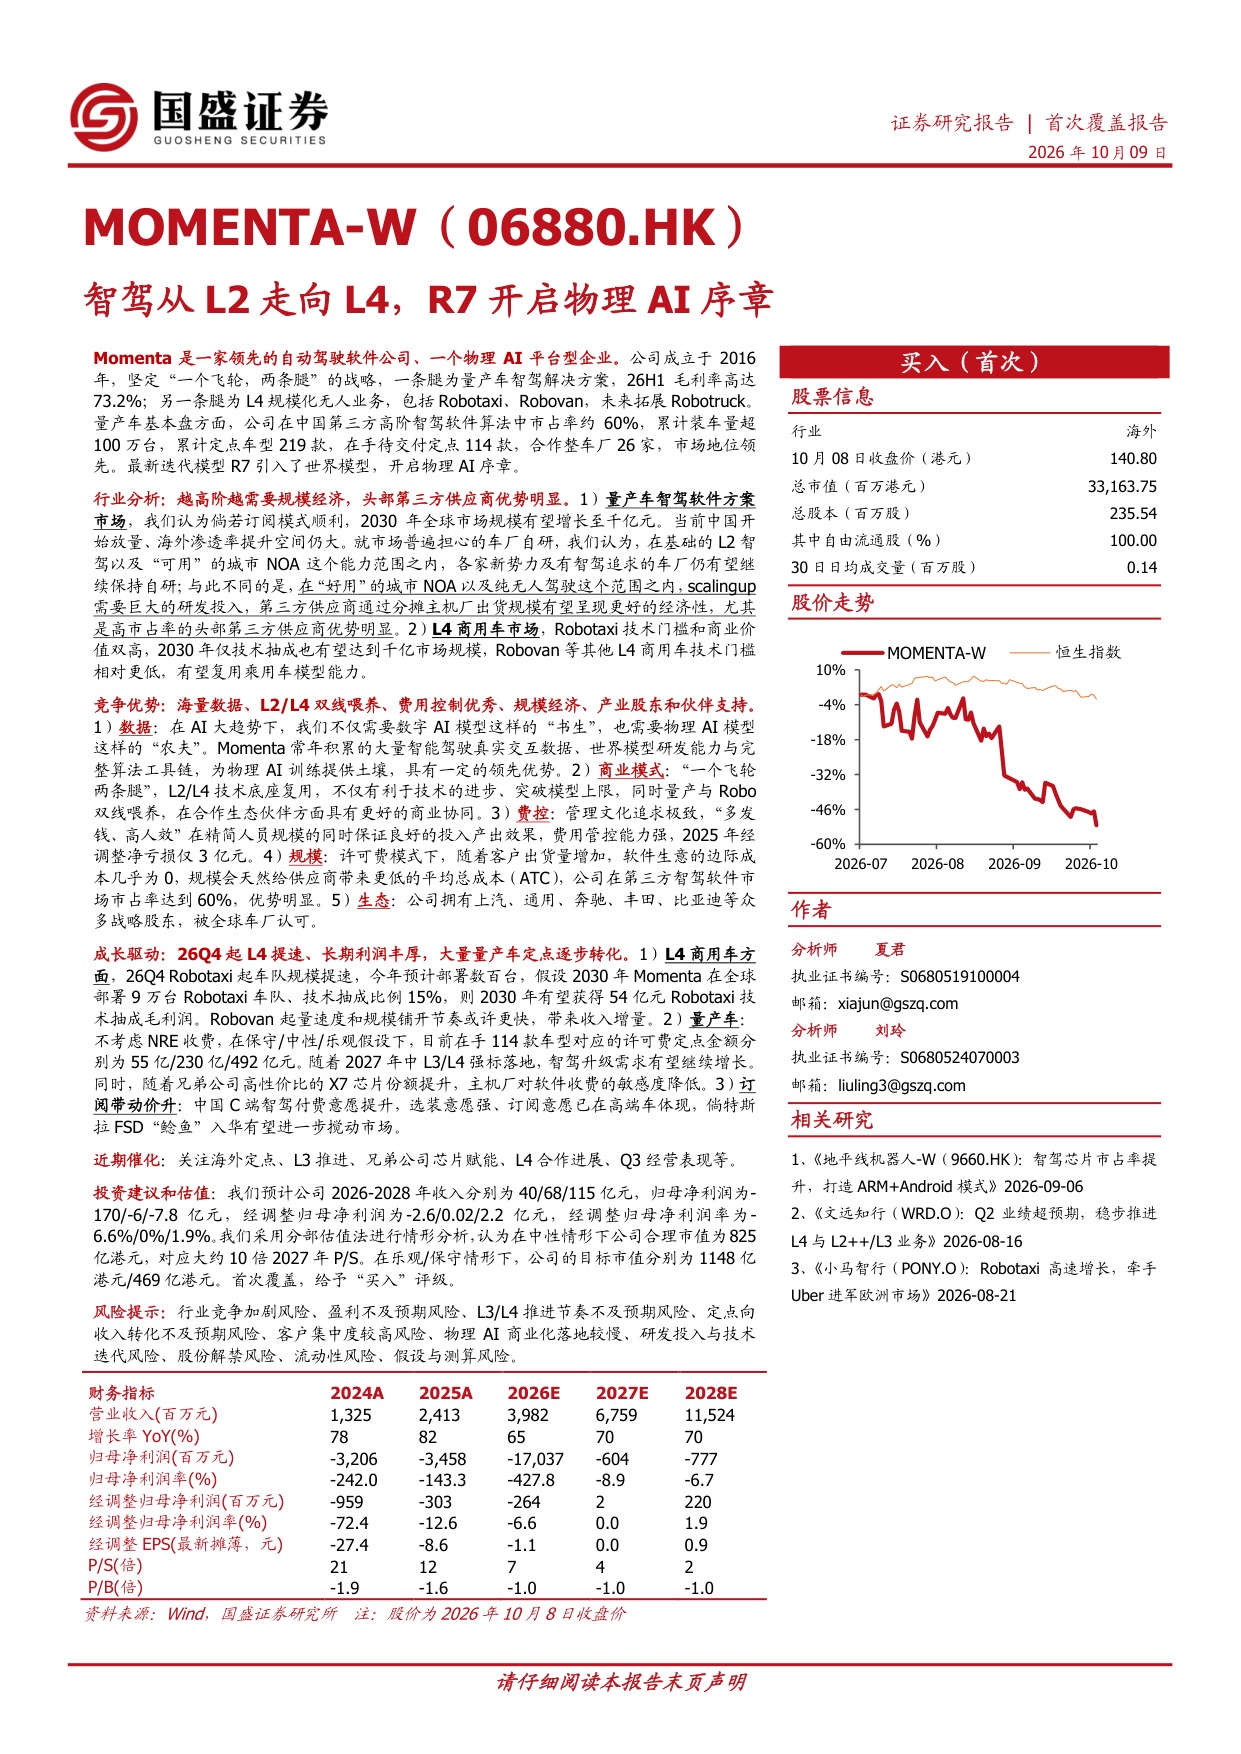
- 公司在中国第三方高阶智驾软件算法市占率约60%,累计装车超100万台、定点车型219款,26H1毛利率高达73.2%。
- 最新10万台装车周期缩短至仅36天,26H1城市NOA新增装机32.1万台,同比增长84%。
- 新模型R7引入世界模型,无需升级硬件,算法性能相对R6实现3-5倍提升,已上大众ID.ERA 9X、凯迪拉克XT5,还将上奔驰GLC/GLE和宝马。
- 在手114款待交付车型对应许可费定点金额,保守/中性/乐观假设下分别为55亿/230亿/492亿元。
- 预计2026-2028年收入40/68/115亿元,经调整归母净利润-2.6/0.02/2.2亿元,2027年打平;中性合理市值825亿港元,对应约10倍2027年P/S。
- 分析师假设2030年全球部署9万台Robotaxi、按15%技术抽成,可带来54亿元毛利;Robotaxi车队2026年底数百台、2028年常态化大规模商业运营。
深度解读
这份报告最值得琢磨的论点,是国盛对「车厂自研」这个老问题的回答:基础L2和「可用」的城市NOA,车厂自研没问题;但到了「好用」的城市NOA和纯无人驾驶,scaling up需要的研发投入大到第三方分摊出货规模反而更经济——这意味着智驾越往高阶走,市场不是被主机厂收编,而是向头部第三方集中。Momenta约60%的第三方份额恰好卡在这个收敛点上,许可费模式下软件边际成本近零,规模越大平均成本越低,这是一个会自我强化的位置。
数据层面,基本盘的含金量在改善:26H1毛利率73.2%,最新10万台装车只要36天,R7世界模型不升硬件就有3-5倍性能提升,说明收入的「量」和「质」同时在走。真正的期权在L4——目前Robotaxi和Robovan还没贡献收入,但分析师算过账:2030年9万台车队、15%抽成就是54亿毛利,而手114款车型的许可费定点在中性假设下值230亿。换句话说,当前331亿港元的市值里,市场基本只给了量产车业务定价,L4那部分是白送的看涨期权。
当然,报表还没盈利:2025年经调整净亏3亿,2027年才勉强打平,2026年报表净利润-170亿主要是优先股公允价值变动的会计噪声,不用太当真。风险也写在明处——客户集中度、定点转化不及预期、解禁压力都在。但「多发钱、高人效」的费控文化和上汽、通用、奔驰、丰田、比亚迪这一串产业股东名单,至少说明这家公司烧钱的方式比同行克制。
一句话总结
L2现金流养L4期权,60%份额+世界模型构成自我强化闭环,当前市值基本没给L4定价。