📊 报告来源:申万宏源研究
导语
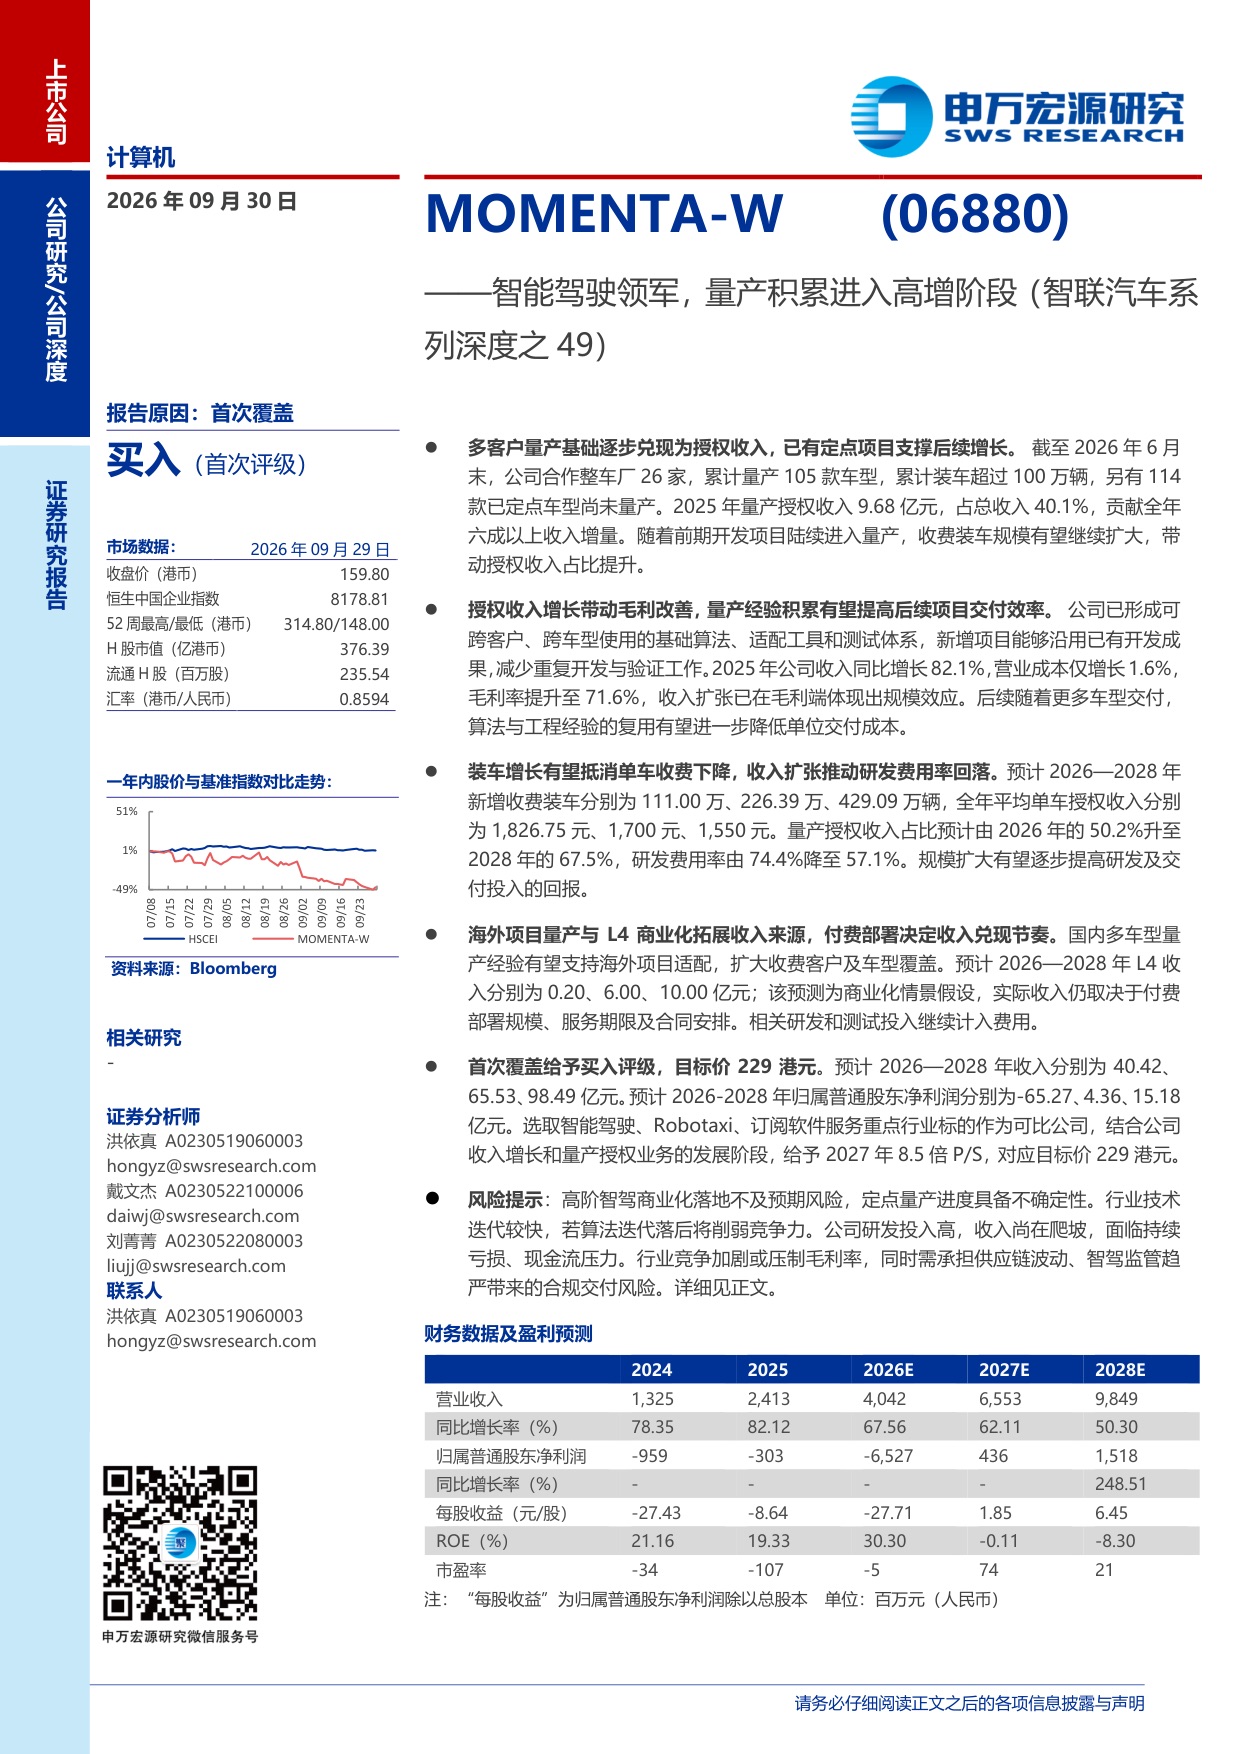
申万宏源首次覆盖Momenta给予买入评级、目标价229港元:这家第三方智驾龙头累计装车已超100万辆,量产授权收入接棒成为增长主引擎,2027年有望迎来净利润转正。
核心发现
- 截至2026年6月末,Momenta合作整车厂26家、累计量产105款车型、累计装车超100万辆,另有114款已定点车型尚未量产,构成后续收入的’蓄水池’。
- 2025年公司收入24.13亿元、同比增82.1%,其中量产授权收入9.68亿元、贡献全年六成以上收入增量,占总收入比重40.1%。
- 2025年收入增长82.1%而营业成本仅增1.6%,综合毛利率从49.0%跳升至71.6%,规模效应在毛利端集中兑现。
- 预计2026—2028年新增收费装车111万、226.39万、429.09万辆,但单车授权费将从1,827元降至1,550元,量产授权收入占比从50.2%升至67.5%。
- 预计2026—2028年收入40.42亿、65.53亿、98.49亿元,归母净利润-65.27亿、4.36亿、15.18亿元,即2027年扭亏;按2027年8.5倍P/S给出229港元目标价。
深度解读
这份报告最有意思的地方,是它把Momenta的商业模式讲成了一本’复用账’。智驾软件这门生意前期烧钱极凶,但Momenta用Adaptor、Framework、Box三套工具把车型适配流程标准化后,同平台新车型的开发周期从首款的6—12个月压缩到最短3个月——这意味着每多接一款车,边际成本快速摊薄。2025年收入暴增82.1%而营业成本几乎原地踏步(仅增1.6%),毛利率一年跳升22.6个百分点至71.6%,就是这套复用体系开始兑现的直接证据。研报还专门算了一笔账:如果只改变开发服务与授权收入的占比,2025年毛利率最多解释到60.8%,剩下约10.7个百分点的改善只能来自内部效率提升,说明规模效应是真实存在的,不是会计口径的游戏。
接下来的核心矛盾是’以量补价’。隐含单车授权收入已从2024年的约2,478元降到2026年上半年的约1,892元,方案下沉到15万元以下主流价格带后价格压力只会更大。但报告的敏感性测算给了底气:单车授权费下降15%,装车量增长17.6%即可守住收入,增长50%则收入仍能增27.5%。在城市NOA渗透率从2025年11.3%往上走、独立供应商份额预计2030年升至71.2%的行业背景下,Momenta在全球独立城市NOA供应商市场已拿下64.5%的销量份额,头部位置让它有资格吃这波放量红利。
风险同样清晰:公司仍在大额亏损(2026年上半年研发费用率72.6%),收入爬坡能否持续跑赢研发投入决定盈利弹性;114款未量产定点的上市节奏、智驾装载率、以及L4业务从0.2亿元到10亿元的商业化假设,都是兑现路上的变量。本质上这是一笔’装车量×复用效率’的乘法题,2027年能否如期扭亏,就看这道题解得好不好。
一句话总结
Momenta的量产授权飞轮已启动:装车破百万、毛利率跳升,2027年扭亏是核心看点,但须盯紧以量补价与定点兑现节奏。