📊 报告来源:广发证券
导语
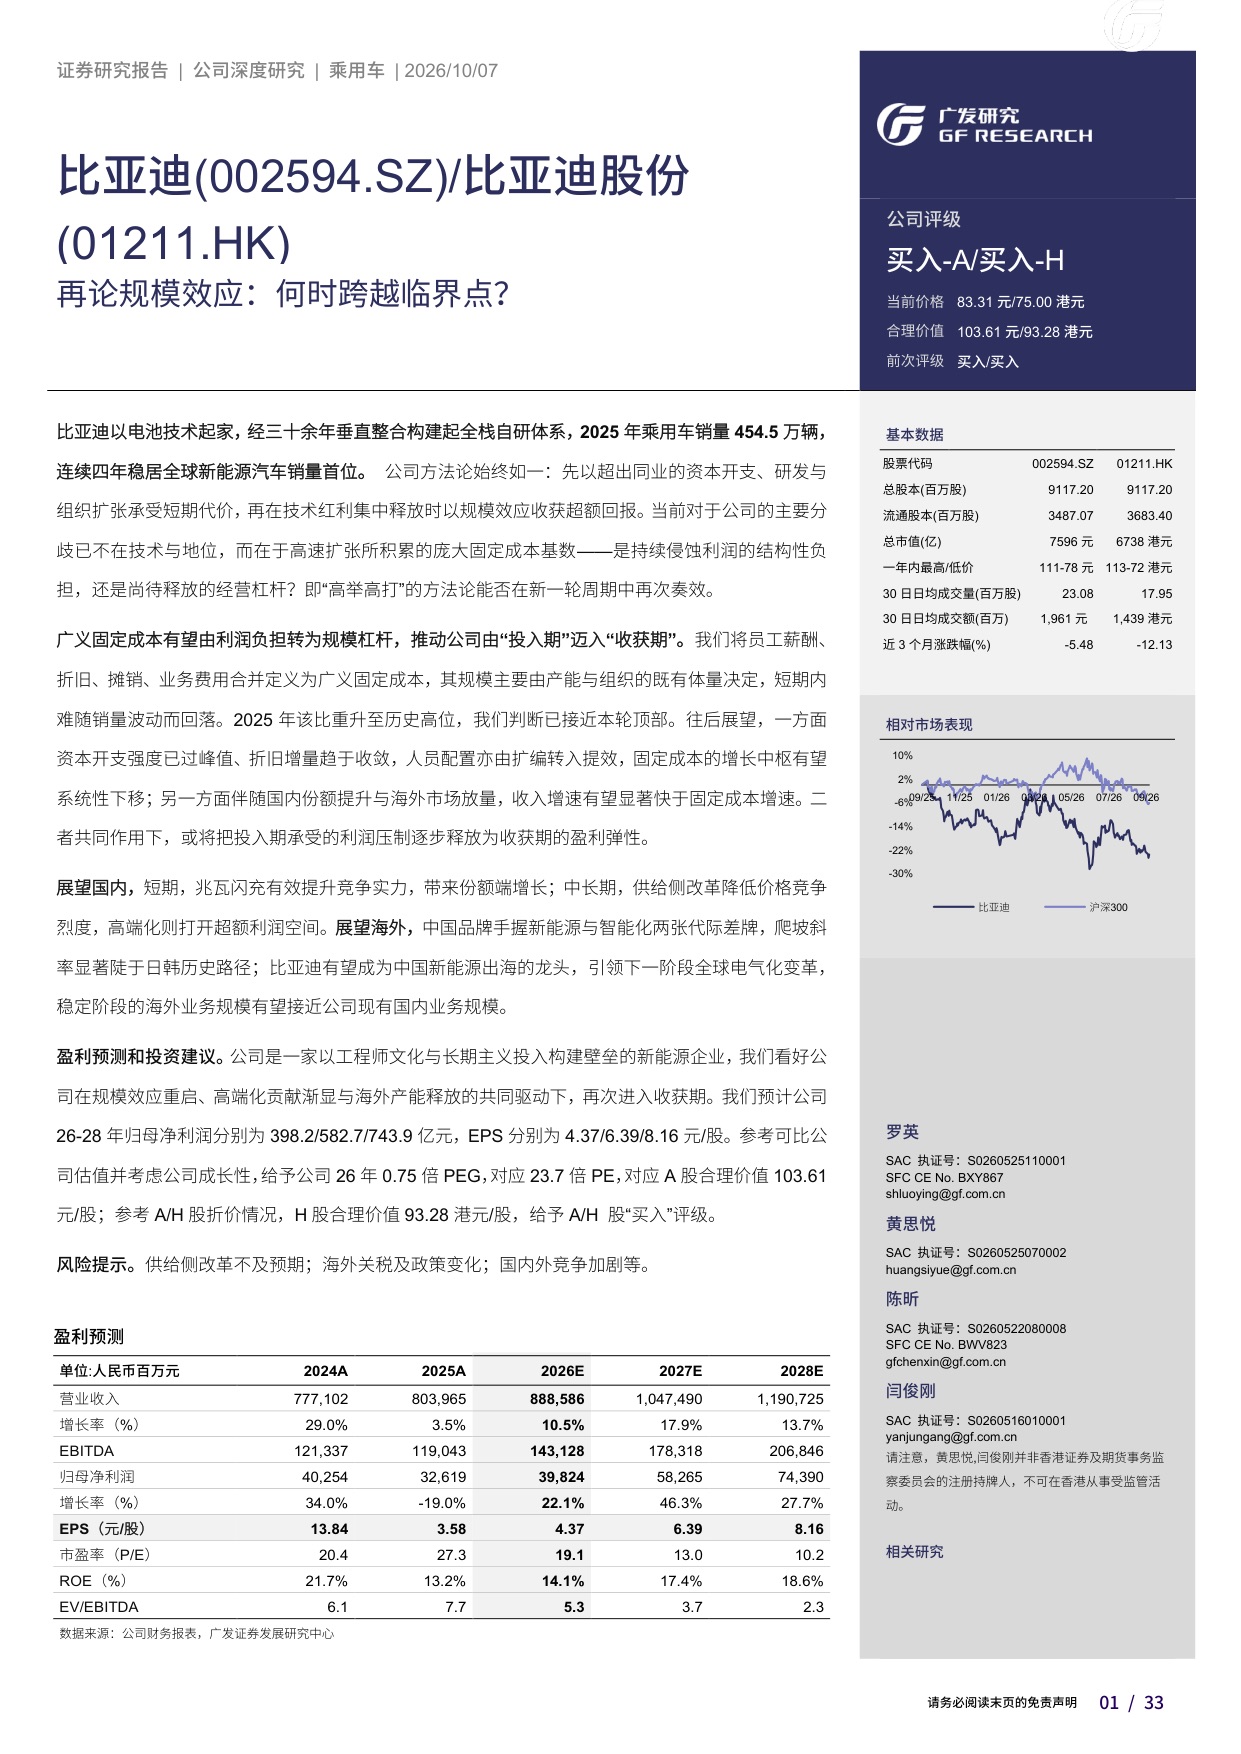
广发证券在最新深度报告中判断,比亚迪广义固定成本占收入的比重已接近本轮周期顶部,规模效应有望从吞噬利润转为放大利润,公司正从投入期迈入收获期。
核心发现
- 广义固定成本从2019年369亿元膨胀至2025年2522亿元,占收入比重28.9%升至31.4%,已达历史高位
- 2020-2025年累计资本开支约5228亿元,其中2025年高达1568亿元,远超同业
- 折旧是近三年最大拖累:从2019年81亿元增至2025年720亿元,占收入比达9.0%;员工薪酬同期从202亿元增至1254亿元,员工总数接近90万人
- 2025年归母净利润326.2亿元、同比降19%,为近年首次年度收缩;预计2026-2028年回升至398.2/582.7/743.9亿元
- 海外出口从2023年24.3万辆增至2025年超100万辆,2026年上半年再增67.8%达79.2万辆;兆瓦闪充2026年内规划建2万座闪充站,截至8月初已建成7018座
深度解读
这份报告最值钱的地方在于视角:它没有纠结毛利率这个被原材料价格噪音污染的指标,而是把员工薪酬、折旧、摊销、业务费用打包成”广义固定成本”,再跟收入增速赛跑。结论很明确——2522亿的固定成本盘子基本见顶了。逻辑链条是这样的:国内产能建设基本完成,2023年1221亿的资本开支高峰已过,折旧增量在收敛;近90万员工的人均产出还有自动化提效的空间;而收入端,国内份额提升叠加海外放量,增速大概率重新跑赢固定成本增速。一旦占比拐点向下,同样一块钱收入对应的利润就不再是被摊薄的,而是被放大的——这就是经营杠杆的方向性反转。
短期抓手是兆瓦闪充。常温5分钟充到70%、零下30度只慢3分钟,而且壁垒不在桩本身,而在电池、整车、桩、储能的全栈正向设计——四个环节在别的厂商那里分属四个主体,天然协同不了。2026年规划2万座闪充站、目前建了约7000座,如果15-25万主力价格带铺得快,撬动的不仅是新能源内部换阵营,还有燃油车保有用户的换购池。中长期看两个变量:供给侧改革的”三步走”推演认为2026下半年到2028年是监管深水区,价格战烈度系统性下降后,摊薄红利才能留在报表里而不是被打掉;海外则是把固定成本的分摊基础从单一国内市场扩展到全球,报告判断稳态海外业务规模有望接近现有国内体量。
风险也要说清楚:2025年利润下滑19%是事实,股价从2025年5月高点回落36%也是事实,市场现在定价的是固定成本”吞噬利润”的那一面。广发给的0.75倍PEG、A股合理价值103.61元,本质上赌的是拐点确认的节奏——闪充车型爬坡、资质监管落地、海外产能释放,任何一个慢了,收获期都要往后推。
一句话总结
固定成本见顶、闪充与出海接棒,比亚迪的利润弹性释放只差拐点确认。