来源:华安证券研究所
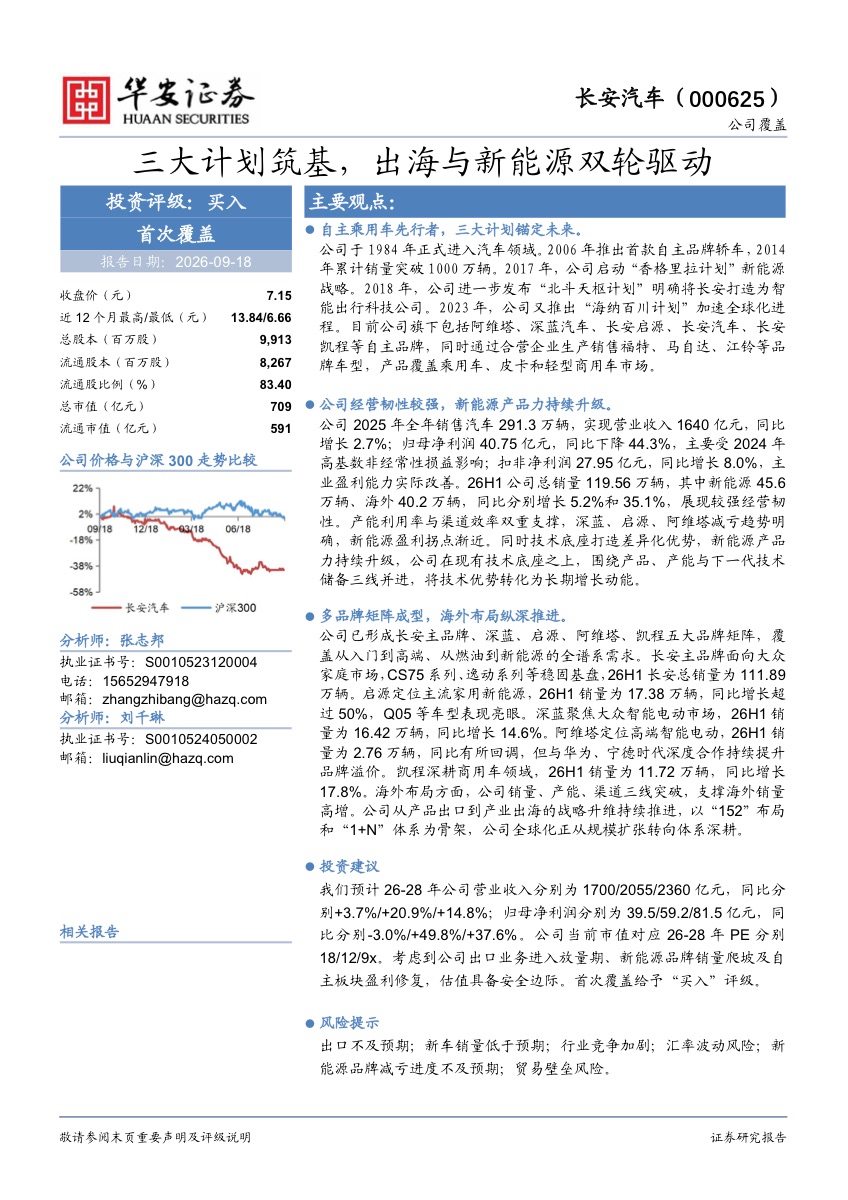
导语:华安证券首次覆盖长安汽车给予”买入”评级。长安依托”三大计划”转型,2026H1海外销量+52.2%成为增长第一驱动力,新能源销量五年增长29倍。
核心发现:
- 2025年销量291.3万辆(+8.5%近九年新高),新能源销量110.99万辆五年增长29倍
- 2026H1海外销量45.5万辆(+52.2%),境内销量66.4万辆(-37.1%),出口成增长第一驱动力
- 获首块L3号牌”渝AD0001Z”,L3/L4双资质领先;研发费用率从3.73%升至4.81%
- 深蓝、启源、阿维塔减亏趋势明确,新能源盈利拐点渐近
深度解读:长安汽车正从传统自主龙头向”智能低碳出行科技公司”转型。三大计划(香格里拉/北斗天枢/海纳百川)构成战略框架。出口已成为增长第一驱动力:2026H1境外+52.2%对冲境内-37.1%的下滑,验证”出海对冲内需波动”的战略有效性。新能源销量五年增长29倍,但增速由+207.5%逐年回落至+51.1%,进入中高速阶段。多品牌矩阵中深蓝、启源、阿维塔减亏趋势明确,行业价格战或随头部车企盈利修复而趋缓。纯电已超越燃油车成为第一大动力类型,智驾平权(L3落地)成为新竞争维度。
一句话总结:长安”自主基盘+新能源矩阵+全球化”转型路径成为国有车企应对行业洗牌的样本,出口和新能源盈利拐点是核心看点。