来源:华安证券研究所
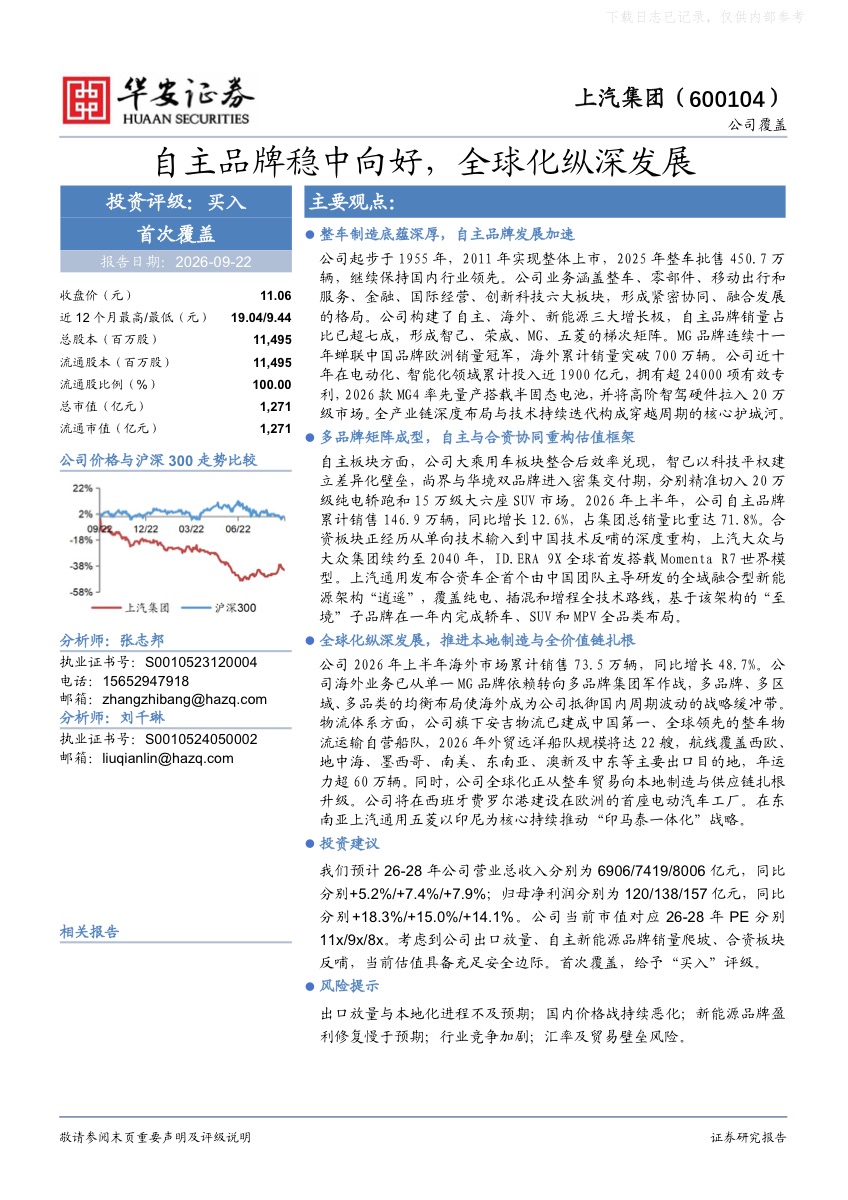
导语:华安证券首次覆盖上汽集团,给予”买入”评级。2026H1自主品牌销量占比达71.8%,海外销量同比+48.7%,MG连续11年蝉联中国品牌欧洲销量冠军。
核心发现:
- 2026H1自主品牌销售146.9万辆,同比+12.6%,占总销量71.8%
- 海外销售73.5万辆,同比+48.7%,海外累计销量突破700万辆
- 新能源销量从2021年73.26万辆增至2025年164.3万辆,五年翻倍
- 与大众续约至2040年,上汽通用发布中国团队主导的新能源架构”逍遥”
深度解读:上汽集团正在经历从”合资依赖”到”自主驱动”的历史性转变。2026H1自主品牌占比超七成,标志着转型基本完成。海外市场的爆发式增长是最大亮点——MG连续11年欧洲销量冠军,海外累计700万辆,安吉物流22艘远洋船队年运力超60万辆,西班牙费罗尔港建设欧洲首座电动车工厂,出海已从贸易转向体系化布局。与大众续约至2040年并由中国团队主导研发架构,标志合资关系从单向技术输入转向中国技术反哺。
一句话总结:上汽自主+出海双轮驱动格局确立,估值具备安全边际,但需关注国内价格战和海外贸易壁垒风险。