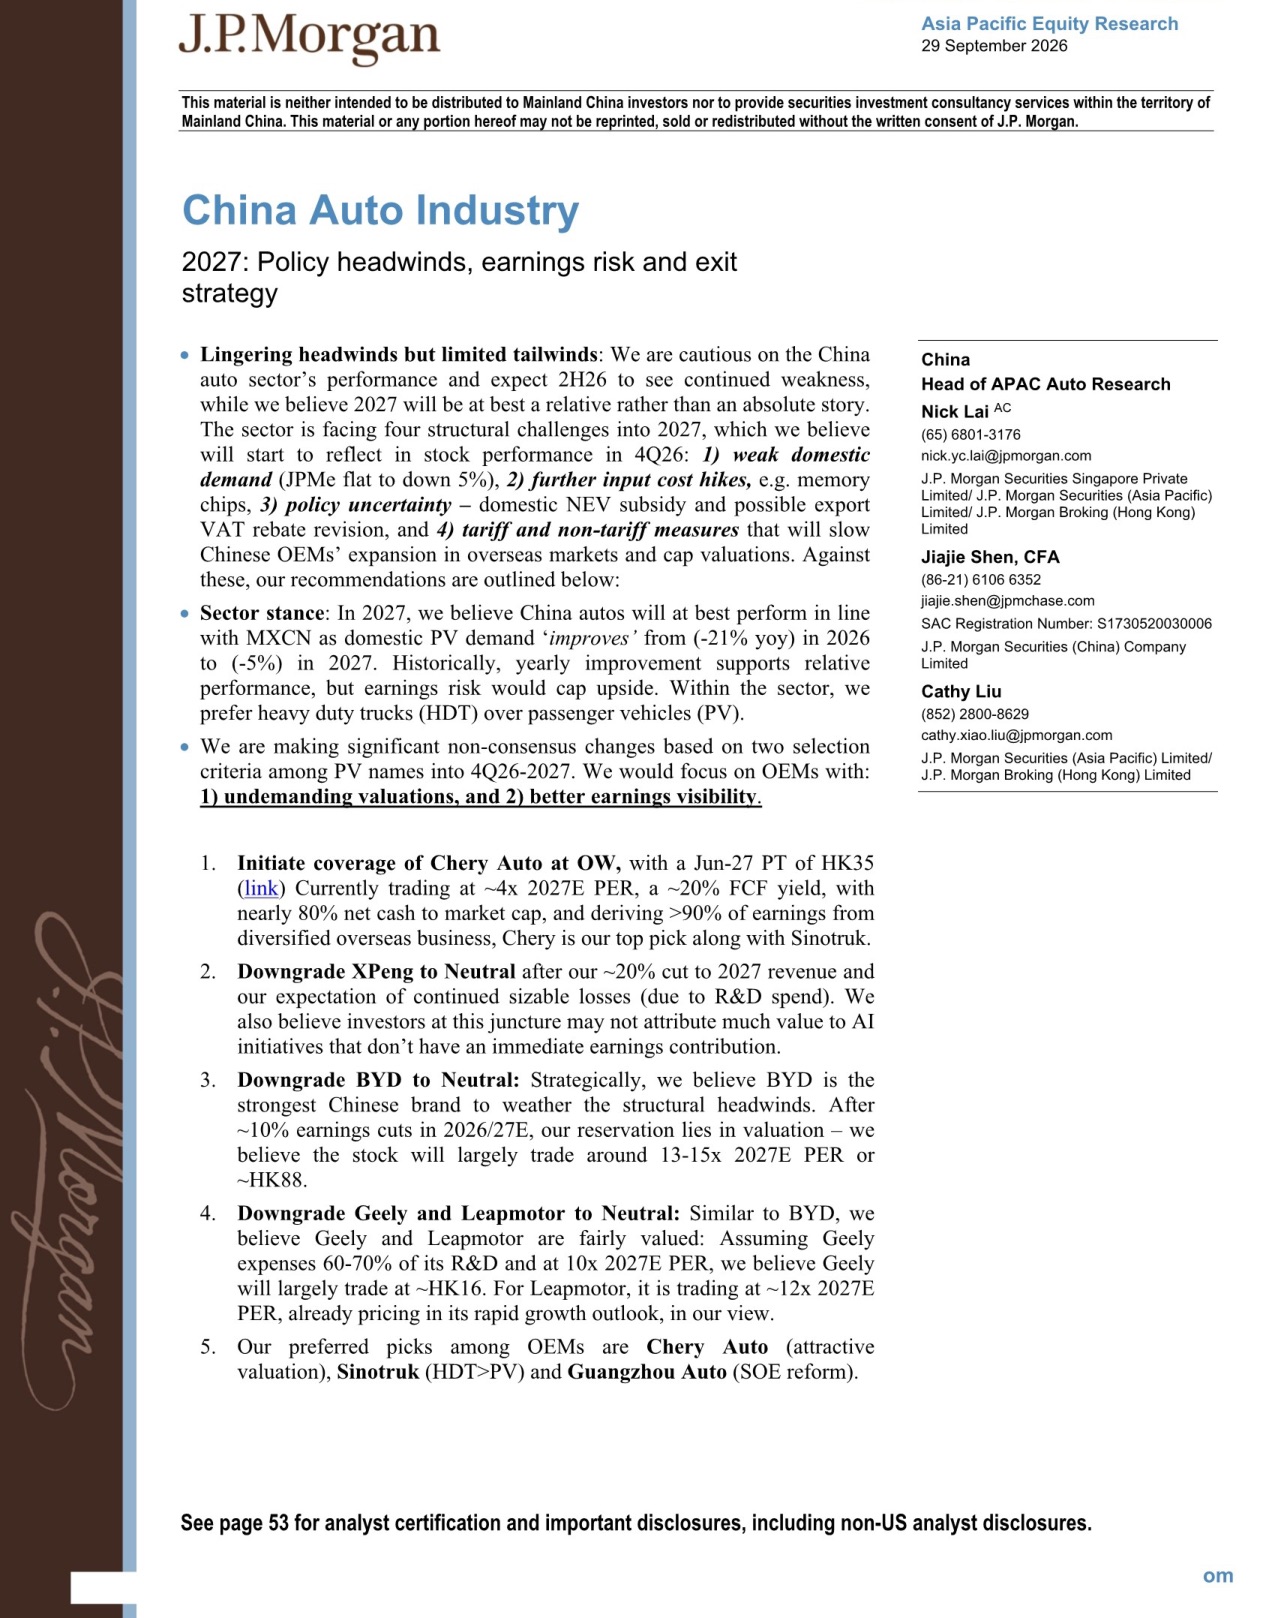
📊 报告来源:J.P. Morgan(摩根大通)
导语
摩根大通9月29日发布的2027年中国汽车行业展望给出明确判断:2027年车市最多是“相对跑赢”而非绝对机会,四大结构性逆风正在形成合力,选股逻辑必须从讲增长切换到讲现金流和估值。
核心发现
- 国内乘用车零售2026年预计同比-21%,2027年也只能改善到-5%,“蓝天情景”下勉强持平,全靠政策刺激续命。
- 行业价格战没有收敛:全行业MSRP与实际成交价折扣仍高达15-16%,仅比2025年上半年17%的峰值略窄,产能过剩是病根。
- 欧盟可能对中国PHEV加征关税(预计2027年底前落地),而中国品牌已占西欧PHEV市场约36%、东欧(除俄)高达64%,正是树大招风的阶段。
- 摩根大通2026/27年盈利预测比市场一致预期低10-11%,且年内一致预期已被下修超40%,2027年存储芯片(DRAM/NAND)涨价超20%还会再压毛利。
- 中国车企海外市占率2026年前8个月突破8%(剔除美国约11-12%),PHEV细分在海外达44%;若顺利,2030年海外份额有望冲30-40%。
- 摩根大通把比亚迪、小鹏、吉利、零跑全部下调至中性,新纳入覆盖的奇瑞则以4倍2027年PE、约20%自由现金流收益率登顶首选,重卡的中国重汽和国企改革标的广汽为另两个首选。
深度解读
这份报告最狠的地方在于它给2027年定了个很低的锚:乘用车零售-21%之后再-5%,听起来是“改善”,实际上是连续第二年萎缩,只是跌得慢一点。摩根大通的逻辑很直白——车市股价和销量增速高度正相关,增速从恶化转向改善,板块最多跟着MXCN走平,谈不上独立行情。更麻烦的是利润端:市场一致预期年内已经砍了40%多,大摩自己还比市场低10-11%,叠加2027年存储芯片涨价超20%,意味着2H26如果车企能把毛利守住不降,就已经算赢了。
海外这块是真正的分水岭。8.2%的海外市占率背后藏着两个数字:西欧占中国车企海外零售的32%,而中国品牌在西欧PHEV市场已做到36%、东欧64%——这个份额恰恰大到足以触发政策反击。欧盟的工具箱在扩容:BEV反补贴税只是起点,PHEV关税、15%份额上限的自愿承诺、IAA本地含量规则都可能在2027年落地,路径几乎是1986年限制日本车的重演(法国当年把日系份额压到3%)。所以“出口”这个词正在失效,本地化产能+本地伙伴才是硬通货:比亚迪在泰国、匈牙利、巴西建厂,零跑借Stellantis的工厂,奇瑞在马来西亚、西班牙、巴西攒了超过50万辆产能。
选股结论也顺理成章:远离靠故事撑估值的公司,拥抱现金流。小鹏因AI研发投入被砍20%收入预测降到中性,比亚迪基本面最强但因估值降到中性;而奇瑞以4倍PE、净现金占市值约80%、超90%利润来自多元化海外市场成为首选——它本质上已经不是一家中国内需公司。配合广汽-一汽丰田业务整合开启的国企合并想象,大摩给出的药方只有一句话:行业需要的不是更多刺激,而是政府主导的供给侧出清。
一句话总结
2027年中国车市只有相对机会没有绝对机会:需求弱、成本高、政策险,胜出靠海外产能和现金流,不靠故事。