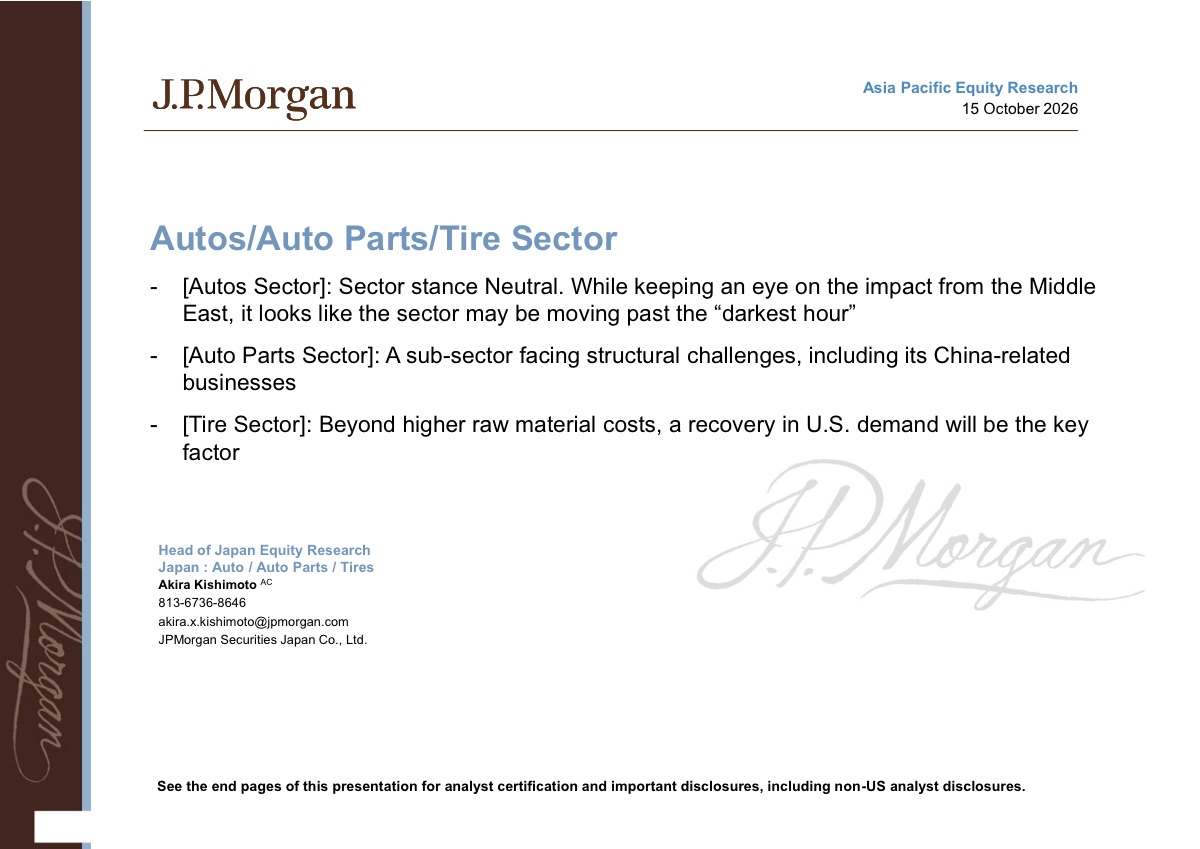
📊 报告来源:J.P. Morgan Asia Pacific Equity Research, 15 October 2026
导语
同一份报告,英文版把估值摆得更直白:丰田被列为「超重」,日产「中立」。在行业整体「中性」的立场下,这种分化说明外资更愿意为确定性和混动优势付溢价。
核心发现
- 行业整体立场「中性」,判断正在度过最黑暗时期
- 中东局势仍是需求与供应链的摆动变量
- 汽车零部件被列为结构性承压子行业,涉华业务压力更明显
- 轮胎的关键变量是美国需求复苏与原材料成本
- 日本车企覆盖中丰田「超重」、日产「中立」,估值分化明显
深度解读
把中文版和英文版对照看,会发现外资的关注点不太一样:中文版更强调中国业务的风险,英文版则把日本车企的估值分化讲得更透。丰田被「超重」,核心是混动路线的现金流确定性——在纯电需求波动的时候,混动既能满足排放法规,又不需要巨额电池投入。日产「中立」则反映其产品周期和联盟结构的复杂性。对投资者来说,这份报告的启示是:汽车行业不能再当成一个整体来看,整车、零部件、轮胎的周期位置完全不同。整车看需求复苏的斜率,零部件看电动化转型的进度,轮胎看美国市场和原材料价格。选错子行业,就算看对了大盘也赚不到钱。
一句话总结
行业中性之下分化明显:丰田靠混动确定性获超重评级,零部件仍在结构性承压。